


BLOG
2026.10.22
更新日:2026.10.22
資産形成ブログ
「定期預金はおすすめしない」と言われる理由|弱点をカバーする方法も解説
「定期預金はおすすめしない」と言われる理由は、安全性が高い一方で資産を大きく増やしにくく、インフレによって実質的な資産価値が目減りする可能性があるためです。
とはいえ、元本保証という大きなメリットがあるため、定期預金は資産を守る手段として広く利用されています。
実際、「元本割れのリスクがないのが安心」「投資は怖いので、できるだけ安全に資産を管理したい」という方も少なくありません。
しかし、定期預金だけに資産を預けていると十分な運用益を得られず、結果として老後資金をはじめとする将来必要な資産を十分に形成できない可能性があります。
この記事では定期預金の基礎知識を振り返りながら、「おすすめしない」と言われる理由を解説します。
活用時のポイントや、定期預金の弱点をカバーする投資方法もあわせて紹介するので、ぜひ参考にしてください。
定期預金の基礎知識
定期預金の基礎知識として、以下の2つを解説します。
- 主なメリット
- 選ぶ人の特徴
それぞれ詳しく見ていきましょう。
主なメリット
定期預金の主なメリットは、以下の5つです。
- 原則として元本割れしない
- 預金保険制度(※)の対象となる
- 普通預金より高い金利が設定される傾向にある
- 預け入れ時点で適用金利が決まる商品が多く、受取利息を見通しやすい
- 投資のように値動きを確認する手間がかからない など
※1金融機関につき預金者1人当たり元本1,000万円までと破綻日までの利息等が保護される制度
定期預金は株式や投資信託のように市場価格が変動する商品ではないため、満期まで保有すれば基本的に元本と利息を受け取れます。
大きなリターンを狙う運用には向かないものの、使う時期が決まっている資金などを安全性重視で管理したい場合には活用しやすい方法です。
引用元:金融庁|預金保険制度
選ぶ人の特徴
定期預金は資産を積極的に増やすことよりも、安全性や管理のしやすさを重視する方に選ばれやすい傾向にあります。
定期預金を選んでいる方の主な特徴は、以下の通りです。
- 元本割れを避け、安全性を重視したい方
- 株式や投資信託などの投資に抵抗がある方
- 一定期間使う予定のない資金を預けておきたい方
- 将来使う予定の資金を計画的に確保したい方
- 手間をかけずに資産を管理したい方 など
特に、教育費や住宅購入資金など、数年後に使う予定が決まっているお金は元本割れを避ける必要性が高いため、定期預金と相性が良いといえるでしょう。
「定期預金はおすすめしない」と言われる理由
「元本が保証されているから安心」「投資は損失が怖い」といった理由だけで、余裕資金の大部分を定期預金に預け続ける場合は注意が必要です。
資産形成が進まなかったり、インフレによって資産の実質的な価値が低下したりする可能性があります。
具体的に「定期預金はおすすめしない」と言われる理由は、以下の5つです。
- 低金利時代が続いており資産形成が難しい
- インフレ下では実質的な価値が目減りする
- 満期を迎えるまで原則引き出せない
- 資産額によっては預金保険制度の対象外となる
- 自動継続で資金を見直す機会を逃しやすい
それぞれ詳しく見ていきましょう。
おすすめしない理由①:低金利時代が続いており資産形成が難しい
「定期預金はおすすめしない」と言われる理由の1つは、長く続いた低金利の影響により、現在も資産形成の手段としては大きなリターンを期待しにくいことです。
日本銀行が2016年1月に導入したマイナス金利政策は2024年3月に解除され、その後の利上げに伴って定期預金の金利も上昇しているものの、1990年代前半と比べると今なお低い水準で推移しています。
| 年月 | マイナス金利政策の動向 | 定期預金金利 |
| 1993年10月 | — | 2.201% |
| 2013年10月 | 導入前 | 0.056% |
| 2018年10月 | 政策下 | 0.026% |
| 2023年10月 | 政策下 | 0.020% |
| 2025年4月 | 解除後 | 0.292% |
例えば、金利0.3%で1,000万円を1年間預けた場合、受け取れる利息は税引前で3万円です。
定期預金は資産を守る目的には適しているものの、積極的に資産を増やしたい方にとっては十分な運用方法とはいえないでしょう。
引用元:
・日本銀行|2016年「マイナス金利付き量的・質的金融緩和」の導入
・日本銀行|2024年金融政策の枠組みの見直しについて
おすすめしない理由②:インフレ下では実質的な価値が目減りする
「定期預金はおすすめしない」とよく言われるのは預金金利を上回るペースで物価が上昇すると、資産の実質的な価値が目減りする可能性があるためです。
実際、総務省統計局の消費者物価指数を見ると、2022年以降は前年比2〜3%台の物価上昇が続いています。
| 消費者物価指数(総合)※ | |
| 2021年 | -0.2% |
| 2022年 | +2.5% |
| 2023年 | +3.2% |
| 2024年 | +2.7% |
| 2025年 | +3.2% |
※2020年を100とした指数を基準に、前年からの物価変動率を示したもの
例えば、定期預金の金利が年0.3%であるのに対し、物価が年3%上昇した場合、預金残高は利息によって増えても物価上昇には追いつきません。
そのため、長期的な資産形成では元本割れを避けるだけでなく、インフレを上回る収益を得られるかという視点も持ち、預金以外の資産を組み合わせることも大切になってきます。
おすすめしない理由③:満期を迎えるまで原則引き出せない
「定期預金はおすすめしない」と言われる理由は預け入れ期間があらかじめ決められており、満期を迎えるまで原則として自由に引き出せないためでもあります。
預け入れ期間は金融機関や商品によって異なりますが、1か月〜5年などから選択するのが一般的です。
満期前でも中途解約は可能ですが、その場合は当初の約定金利より低い「中途解約利率」が適用され、受け取れる利息が大幅に減る可能性があります。
そのため、定期預金を利用する際は当面の生活費や緊急時に備える資金を普通預金などに確保したうえで、満期まで使う予定のない余裕資金を預けるのが得策といえるでしょう。
おすすめしない理由④:資産額によっては預金保険制度の対象外となる
資産額によっては預金保険制度の対象外になる点も、「定期預金はおすすめしない」と言われる理由の1つです。
預金保険制度は、1金融機関につき預金者1人当たり元本1,000万円までと破綻日までの利息等が保護される制度です。
しかし、1,000万円を超える部分は破綻した金融機関の財産状況に応じて支払われるため、資金の一部が戻ってこない可能性もあります。
そのため、1,000万円を超えるまとまった資産を預金で保有する場合は複数の金融機関に分散するなど、預け先を工夫することが大切です。
おすすめしない理由⑤:自動継続で資金を見直す機会を逃しやすい
「定期預金はおすすめしない」と言われる理由は、自動継続で資金を見直す機会を逃しやすい点にもあります。
自動継続は手続きの手間を省けるメリットがある一方で、より金利の高い預金商品や他の運用方法を検討する意識が薄れがちになります。
金利や保有資産の状況は、時間の経過とともに変化するものです。
預け入れ時には適切だった定期預金が、満期時にも最適な資金の置き場所とは限りません。
定期預金の自動継続を利用している場合も、満期を迎える際は現在の資産状況を確認し、より適した運用方法がないか改めて検討する必要があります。
定期預金を活用するなら押さえておきたいポイント
定期預金を活用するなら、以下の3つを押さえておくことが大切です。
- 資産運用の目的や期間を明確化する
- 金利の高い金融機関を利用する
- 投資と組み合わせる
それぞれ詳しく見ていきましょう。
なお、弊社ゴールドトラストでは新刊「あなたも実現できる 100億円資産形成メソッド」を、LINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
ポイント①:資産運用の目的や期間を明確化する
定期預金を上手に活用したい方は「いつ何のために使うお金なのか」を明確にしたうえで、資金の置き場所を使い分けましょう。
定期預金は原則として元本割れしない一方、満期までは原則として自由に引き出せず、大きな運用益も期待しにくい特徴があるためです。
具体的な使い分け方は、下表の通りです。
| 定期預金 | 普通預金 | 投資などの資産運用 | |
| 資金の種類 | 数年以内に使う予定があり、減らしたくないお金 | いつでも使える状態にしておきたいお金 | 当面使う予定がなく、時間をかけて増やしたいお金 |
| 具体例 | ・住宅購入の頭金 ・車の購入費 ・旅行準備費 など |
・生活費 ・医療費 ・修繕費 など |
・老後資金 ・将来に向けた余裕資金 など |
まずは保有資産を目的や使う時期ごとに整理し、定期預金に預けるべき資金を見極めてみてください。
ポイント②:金利の高い金融機関を利用する
定期預金を活用する場合は複数の金融機関を比較し、できるだけ金利の高い商品を選ぶこともポイントです。
定期預金の金利は、金融機関や預け入れ期間などによって異なります。
特にネット銀行などでは、店舗運営にかかるコストを抑えられることから、比較的高い金利が設定されているケースも少なくありません。
また、金融機関によっては以下のような条件で、通常より高い金利を適用するキャンペーンを実施している場合もあります。
- 期間限定で適用される特別金利
- 新規口座開設者を対象とした優遇金利
- 一定額以上の預け入れを条件とした優遇金利
- 特定サービス(※)の利用を条件とした優遇金利
- 退職金など特定の資金を対象とした優遇金利
※給与振込や年金受取、クレジットカードなどの関連サービス
ただし、高金利キャンペーンには適用期間や預け入れ金額などの条件があり、キャンペーン終了後や満期後も同じ金利が適用されるとは限りません。
高金利キャンペーンを有効活用したい方は適用条件や満期後の取り扱いまで確認し、より有利な条件で利用できる定期預金を選びましょう。
ポイント③:投資と組み合わせる
定期預金を活用しつつ、将来に向けてお金を増やしていきたい場合は、預金の一部を投資に回し、異なる性質をもつ資産を組み合わせるのも有効です。
具体的には、資産運用の目的を踏まえて下表のような投資先への分散を検討してみると良いでしょう。
| 金融資産 | 実物資産 | |
| 主な特徴 | 値上がり益や配当・利息などによる収益が期待できる | モノ自体に価値があり、インフレ対策としても活用される |
| 具体例 | ・株式投資 ・投資信託 など |
・不動産投資 ・金投資 など |
例えば、定期預金で当面必要な資金の安全性を確保しながら、長期的に形成したい資産を不動産などへ振り分けるのも1つの方法です。
実際、富裕層の資産配分を見ると住宅・宅地が77%を占め、不動産を資産ポートフォリオの中核に据える傾向が強くなっています。
引用元:野村総合研究所|NRI富裕層推計 2023 ~富裕層増加のトレンドと注目セグメント
定期預金の弱点をカバーする!おすすめの不動産投資3選
ここでは、定期預金の弱点をカバーするおすすめの不動産投資として、以下の3つを解説します。
- 一棟マンション投資
- 戸建て投資
- サ高住投資
それぞれ詳しく見ていきましょう。
なお、下記の記事では不動産をはじめとした実物資産について、換金性・収益性・節税効果という3つの視点から解説しています。
実物資産を保有し続けるうえで知っておきたい注意点も知りたい方は、ぜひ参考にしてください。
【関連記事】価値が落ちにくい「実物資産」ランキングTOP7|保有時の注意点も解説
おすすめの不動産①:一棟マンション投資
一棟マンション投資はマンションを一棟単位で所有し、複数の入居者から家賃収入を得る不動産投資です。
| メリット | デメリット |
| ・長期かつ安定した家賃収入を得やすい ・インフレに強い実物資産である ・節税効果が期待できる |
・融資を受けるハードルが高い ・経営に失敗したときの損失が大きくなりやすい ・流動性が低く、売却に時間がかかる |
一棟マンション投資の特徴は複数の部屋から家賃収入を得られるため、空室リスクを分散しながら安定した収益を目指せる点です。
特にまとまった余裕資金があり、安定収入も意識した資産形成を進めたい方に向いている不動産投資となっています。
なお、弊社ゴールドトラストの「賃貸住宅系投資」では、場所や活用方法に合わせた5つの商品を展開しております。
面倒な運営・管理業務は弊社ですべて代行するため、不動産投資が初めてという場合にもおすすめです。
定期預金に眠らせている資金を賃貸経営に活かしたい方は「賃貸住宅系投資」をご覧のうえ、ぜひ一度ご相談ください。
投資用マンションの種類や選び方について知りたい方は、こちらの記事もあわせてチェックしましょう。
【関連記事】投資用マンションとは?メリット・デメリットから失敗しない選び方まで解説
おすすめの不動産②:戸建て投資
戸建て投資は一戸建て住宅を購入して入居者に貸し出し、家賃収入を得る不動産投資です。
| メリット | デメリット |
| ・比較的高い利回りが期待できる ・運用コストを抑えやすい ・立地条件によっては郊外でも賃貸需要が見込める |
・融資を利用しにくい場合がある ・リフォーム費用が高くなりやすい ・空室になると家賃収入が得られない |
一棟マンション投資と比べると購入価格が低い傾向があり、比較的少ない資金から始めやすい点が特徴です。
また、ファミリー層が入居するケースでは居住期間が長くなりやすく、長期的な家賃収入も期待できます。
定期預金から不動産投資に回す資金を抑えつつ、家賃収入を得られる実物資産を保有したい方に向いている投資方法といえるでしょう。
戸建て投資がおすすめの人や物件の選び方について知りたい方は、こちらの記事もぜひ参考にしてください。
【関連記事】戸建て投資のメリット・デメリットとは?失敗しない物件の選び方も解説
おすすめの不動産③:サ高住投資
サ高住投資とはサービス付き高齢者向け住宅(※)を建築・所有し、入居者から家賃収入を得る不動産投資です。
※安否確認・生活相談サービスなどを備えたバリアフリー構造の住宅
| メリット | デメリット |
| ・高齢化に伴う安定した入居需要が期待できる ・一般的な賃貸住宅より立地の影響を受けにくい ・高齢者の住まいを提供することで社会貢献につながる |
・一般的な賃貸住宅より建築・設備面の要件が多い ・まとまった初期費用が必要になる ・運営事業者の選定が収益性に影響する |
サ高住投資の特徴は高齢化に伴う住宅需要を背景に、長期的な入居と家賃収入が期待できる点です。
また、一般的なマンションや戸建てとは異なり、資産形成と同時に社会的な役割を担えるところもサ高住投資ならではといえます。
なお、弊社ゴールドトラストの「施設系投資」ではサ高住をはじめ、障がい者グループホームといった施設の建設・運営実績が豊富です。
土地探しから運営事業者の紹介までワンストップでサポートいたしますので、社会貢献と資産形成を両立したい方は「施設系投資」をご覧のうえ、ぜひお気軽にご相談ください。
サ高住投資の優遇制度や収支内訳などについて知りたい方は、こちらの記事もあわせてチェックしてみてください。
【関連記事】不動産投資で「サ高住」がおすすめの理由|収支内訳や向いている人も解説
現金を不動産に組み替えて安定した資産形成を実現した事例
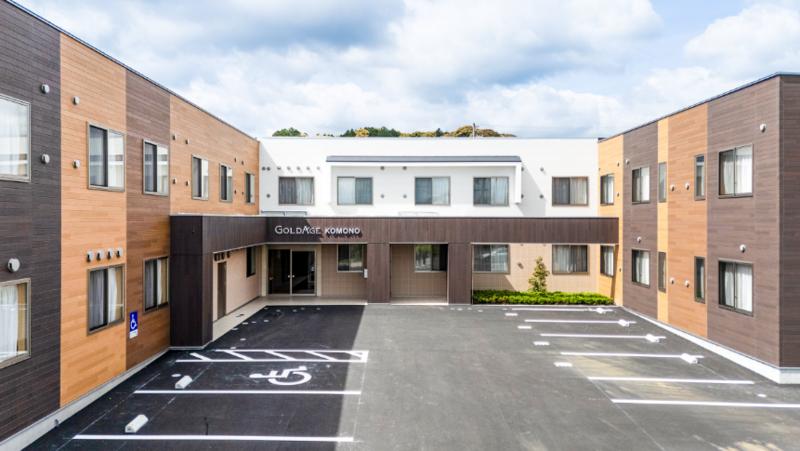
ここでは、サラリーマンの方(40代)が現金を不動産に組み替えて、安定した資産形成を実現した事例を紹介します。
| 相談内容 | 家族のためにサ高住投資で資産形成を進めたいが、融資審査が不安 |
| 提案内容 | 相続した約1億円の現金を活かす方法として、大型サ高住による資産形成をご提案 |
| 提案の詳細 | ・所在地:三重県三重郡菰野町 ・敷地面積:2,333.39㎡ ・延床面積:2,355.26㎡ ・構造:木造 ・用途:サービス付き高齢者向け住宅 ・階数:2階建て |
結果として、住宅金融支援機構の融資は無事に承認され、完成後は内覧会から注目を集めるなど入居も順調に進みました。
ご本人さまにもご満足いただき、現在は2棟目となる介護施設の計画も前向きに検討されています。
本件をはじめとした弊社ゴールドトラストの支援事例について知りたい方は、「実績紹介」をご覧ください。
定期預金に預けている資金を有効活用したいという方は、不動産投資の基礎から実践的なノウハウまで学べる「セミナー情報ページ」もあわせてチェックしましょう。
定期預金に関するよくある質問
定期預金に関するよくある質問は、以下の2つです。
- 「おすすめしない」とよく言われるのはなぜ?
- リスク分散としておすすめの投資先は?
それぞれ回答を見ていきましょう。
質問①:「おすすめしない」とよく言われるのはなぜ?
「定期預金はおすすめしない」と言われる主な理由は、安全性が高い一方で大きな運用益を期待しにくく、インフレによって資産の実質的な価値が目減りする可能性があるためです。
ただし、定期預金は資産を守る手段としては有効です。
資金の目的や使う時期を整理し、将来に向けて増やしたい資金は、不動産投資など他の資産運用と組み合わせて活用すると良いでしょう。
質問②:リスク分散としておすすめの投資先は?
定期預金と組み合わせてリスク分散を図るなら、不動産投資がおすすめです。
不動産は土地や建物そのものに価値がある実物資産で、継続的な家賃収入が期待できるほか、インフレ対策としても活用できます。
特に、まとまった余裕資金を活かし、長期的かつ積極的に資産形成を進めたい方に適した投資方法といえるでしょう。
まとめ:定期預金を活用するなら不動産投資との併用がおすすめ
定期預金は資産を増やしにくく、インフレにも弱いことから「おすすめしない」とよく言われます。
一方、資産を守る手段として定期預金を活用するのであれば、継続的な家賃収入やインフレ対策が期待できる不動産投資と組み合わせるのがおすすめです。
まずは保有資産の目的や使う時期を整理し、必要に応じて定期預金から不動産投資へ資金の一部を振り分けることも検討してみてください。
「将来のために資産形成したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】【一覧表】金融資産の「年齢別」保有状況|あなたは今どのステージにいる?
【関連記事】金融資産が1,000万円を超えたら始めたい資産運用方法5選|税金対策も
【関連記事】【貯金3000万円の方向け】おすすめの投資方法5選!成功するコツも解説
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。





注目の最新セミナー
CATEGORY
RANKING
ARCHIVE
2026年(63)
2025年(78)
2024年(78)
2023年(111)
2022年(82)
2021年(05)
2020年(04)
2019年(04)
2018年(03)
LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
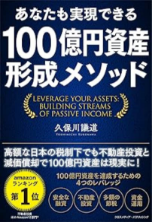
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る