


BLOG
2026.10.06
更新日:2026.10.06
資産形成ブログ
プライベートバンクとは?利用条件や支援内容を解説|メリット・注意点も
「プライベートバンク(Private Bank)」とは、資産運用・管理などのサービスを富裕層向けに提供する金融機関のことです。
スイス発祥のプライベートバンクは欧米で発展し、富裕層が増加傾向にある日本でも近年人気が高まりつつあります。
しかし、プライベートバンクの利用条件やサービス内容を把握せずに申し込むと、「利用できなかった」「目的と合わない」など後悔を感じるケースもあるため、注意が必要です。
この記事では、プライベートバンクの基礎知識や類似サービスの違いを解説します。
プライベートバンクで受けられるサービス一覧のほか、メリットや注意点についても紹介するので、参考にしてください。
【基礎知識】プライベートバンク(PB)とは
「プライベートバンク」とは、一定の資産を保有している富裕層を対象として資産運用・管理などをサポートする金融機関のことです。
英語の頭文字を取って、「PB(Private Bank)」と略されるケースもあります。
プライベートバンクはスイス発祥の銀行形態で、クライアントの資産保全や資産増大を目的としたサービスを提供し、欧米で進化を遂げました。
近年では、富裕層の増加や富裕層向けの課税強化という流れから、日本でもプライベートバンクの需要が拡大しています。
プライベートバンクについて押さえておきたい基礎知識は、以下の2つです。
- 口座開設ができる人の条件
- 対応している国内の金融機関一覧
それぞれの内容について解説します。
プライベートバンクをはじめとした資産防衛・拡大に特化した富裕層向けサービスが気になる方は、こちらの記事をご覧ください。
【関連記事】資産防衛・拡大に特化した富裕層向けサービス一覧|選び方や支援事例も紹介
口座開設ができる人の条件
プライベートバンクの口座開設ができる人の条件は、資産額1億円以上が基本です。
ただし、利用条件を資産額3,000万円〜5,000万円以上としている場合もあれば、3億円以上としている場合もあります。
加えて、利用条件の資産額が数千万円であっても、富裕層向けの正式なサービスを受けるには億単位の資産額が求められることもあるため、事前の情報収集が欠かせません。
海外のプライベートバンクは日本よりも利用のハードルが高く、資産額5億円以上が条件の目安とされています。
プライベートバンクの利用条件は公表されないケースも多いため、事前に金融機関へ確認すると良いでしょう。
対応している国内の金融機関一覧
プライベートバンクに対応している国内の金融機関は、下表の通りです。
| 金融機関の例 | |
| メガバンク | ・三菱UFJ銀行 ・みずほ銀行 ・三井住友銀行 など |
| 信託銀行 | ・SMBC信託銀行 ・三菱UFJ信託銀行 ・野村信託銀行 など |
| 証券会社 | ・大和証券 ・野村證券 ・SMBC日興証券 など |
国内でも多くの金融機関でプライベートバンクのサービスを提供しており、日本語による説明やサポートを受けられる点もメリットです。
なお、金融機関によって利用条件やサービスが異なるので、利用を検討する際は複数の金融機関を比較しましょう。
プライベートバンクと類似サービスの違い
プライベートバンクと類似サービスの違いとして、通常の銀行とウェルスマネジメントの2つについて解説します。
- 通常の銀行との違い
- ウェルスマネジメントとの違い
それぞれの違いを把握して、プライベートバンクへの理解を深めましょう。
通常の銀行との違い
プライベートバンクは富裕層に対して資産運用・管理などのサービスを提供している一方で、通常の銀行は幅広い個人や法人に対して基本的な金融サービスを提供しています。
主な違いは、下表の通りです。
| 項目 | プライベートバンク | 通常の銀行 |
| 利用条件 | 資産額の条件あり | 本人確認など基本的な条件のみ |
| 対象者 | 富裕層 | 幅広い層の個人や法人 (富裕層未満のマスリテール) |
| サービス範囲 | ・資産運用 ・税金対策 ・相続・承継に関する提案 ・非金融サービス ・ファミリービジネス支援 |
・預金口座 ・ローン ・クレジットカード ・住宅ローン |
| 利回り | 5~10% (期待値・運用商品により変動あり) |
3~7% (投資信託等を利用した場合の目安・変動あり) |
| 手数料 | 売買手数料・固定報酬・成功報酬 | 売買手数料・信託報酬 |
| 担当者 | 専任のプライベートバンカー | 預金額や取引額によって担当者の有無が異なる |
給与受け取りや預金・振込などを目的とする場合は通常の銀行、一定額の財産があって資産運用などを任せたい場合はプライベートバンクを利用するケースが多くなっています。
ウェルスマネジメントとの違い
プライベートバンクとウェルスマネジメントは両方とも富裕層向けサービスですが、プライベートバンクは主に金融サービスを提供するのに対して、ウェルスマネジメントは不動産なども含めた個人資産を包括的に管理するサービスです。
具体的には、下表のような違いがあります。
| 項目 | プライベートバンク | ウェルスマネジメント |
| 意味 | 主に金融サービスを提供する金融機関や部門のこと | 個人資産を適切かつ包括的に管理するサービスのこと |
| 提供元 | 金融機関・証券会社 | 金融機関・証券会社・専門会社 |
| 対象者 | 富裕層 | 富裕層 |
| サービス範囲 | ・資産運用 ・税金対策 ・相続・承継に関する提案 ・非金融サービス ・ファミリービジネス支援 |
・資産運用 ・不動産の運用・管理 ・税金対策 ・非金融サービス ・法人資産のマネジメント |
| 担当・体制 | 専任のプライベートバンカー | 金融機関や各分野のプロフェッショナルによるチーム |
金融商品の提供をメインにコンシェルジュ的なサービスを受けたい方にはプライベートバンク、個人資産について幅広いサービスを受けたい方にはウェルスマネジメントがおすすめです。
プライベートバンクで受けられるサービス一覧
プライベートバンクで受けられるサービスには、金融サービスと非金融サービスの主に2つがあります。
| 種類 | 内容 | |
| 金融サービス | 資産の運用・管理 | ・目的や課題に合わせたポートフォリオの提案 ・有価証券の運用 ・資産管理会社を活用した提案 ・有価証券管理信託 |
| 相続・承継に関する提案 | ・相続税や贈与税の対策 ・遺言信託 ・納税資金の確保に向けたアドバイス ・事業承継のコンサルティング |
|
| 非金融サービス | ・教育サービスの提案 ・ステータス系サービスの紹介 ・医療・介護関連サービスの紹介 |
|
ご自身が希望するサービスをプライベートバンクで受けられるかどうかを、チェックしましょう。
主な金融サービス
プライベートバンクで受けられる主な金融サービスは、以下の2つです。
- 資産の運用・管理
- 相続・承継に関する提案
それぞれのサービスについて解説します。
サービス内容①:資産の運用・管理
プライベートバンクでは、富裕層向けにポートフォリオの提案や有価証券の運用など資産運用・管理のサービスを提供しています。
| 資産運用 | ・目的や課題に合わせたポートフォリオの提案 ・有価証券の運用 ・円貨や外貨による預金 ・生命保険 ・投資信託 ・オーダーメイド型ローン ・不動産売買 ・土地活用 など |
| 資産管理 | ・資産管理会社を活用した提案 ・有価証券管理信託 ・美術品の保管 など |
上記のように、プライベートバンクのサービスは金融商品の運用・管理がメインです。
プライベートバンクが扱う金融商品は、一般的な株式や投資信託をはじめとしてヘッジファンドや私募仕組債など多岐にわたります。
不動産関連のサービスに対応している金融機関もあるので、既存の不動産活用や不動産の新規購入を検討している方にもプライベートバンクの利用がおすすめです。
なお、弊社ゴールドトラストでは、新刊「あなたも実現できる 100億円資産形成メソッド」をLINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
サービス内容②:相続・承継に関する提案
多くのプライベートバンクで、相続・承継に関する提案業務を実施しています。
サービス内容の例は、下表の通りです。
| 相続・承継 | ・相続税や贈与税の対策 ・遺言信託 ・遺産整理に関連する支援 ・納税資金の確保に向けたアドバイス |
| その他 | ・所得税などの税務アドバイス ・事業承継のコンサルティング ・ファミリービジネス支援 |
プライベートバンクでは相続・資産承継を軸に、所得税を含めた幅広い税務アドバイスや事業承継にも対応しているケースがあり、現在抱えている課題をまとめてクリアできる可能性があります。
相続に加えて、日頃の税金対策や後継者不足などにお悩みの場合はプライベートバンクの利用を検討しましょう。
主な非金融サービス
プライベートバンクでは、教育やステータス系などの非金融サービスを提供しているところもあります。
| 項目 | 内容 |
| 教育サービスの提案 | ・受験 ・海外留学 ・経営者教育 |
| ステータス系サービスの紹介 | ・ブラックカード ・会員制ゴルフ場 ・高級バー |
| 医療・介護関連サービスの紹介 | ・高度医療施設 ・高級老人ホーム |
| その他 | ・オークションの代行 ・オーダーメイド旅行の提案 ・趣味に関する提案 ・話し相手 ・社会貢献活動の支援 ・一族の一体性を強化する支援 |
教育からクライアントの話し相手まで多種多様な非金融サービスを取り扱っているプライベートバンクが多く、コンシェルジュ的なサポートを受けられるのが特徴です。
ご自身はもちろん、一族全体の課題が解決できるような非金融サービスを提供しているプライベートバンクを選びましょう。
富裕層がプライベートバンクを利用するメリット
富裕層がプライベートバンクを利用するメリットは、以下の3つです。
- 資産状況や目的に応じた最適な提案を受けられる
- 幅広い投資商品を活用できる
- 専任担当者から継続的なサポートを受けられる
それぞれ詳しく見ていきましょう。
メリット①:資産状況や目的に応じた最適な提案を受けられる
プライベートバンクではオーダーメイドのサービスを受けられるため、資産状況や目的に応じた最適なプランを組み立ててもらえるのが魅力です。
富裕層の資産運用・管理では以下のような課題が切り離せず、プライベートバンクのようなパーソナライズされたサービスが欠かせません。
- 資産構成が複雑で個人の力で管理するのが難しい
- 資産額が膨大なため、インフレや価格変動などの影響を受けやすい
- 高額所得や莫大な資産によって、多額の納税資金が必要となる
- 相続時の税負担が大きくなりやすい
プライベートバンクであれば、「実物資産を取り入れてインフレに強い資産構成にしたい」「納税に合わせて適切に資金調達したい」など、具体的な方針に合わせた資産運用・管理を目指せます。
特に富裕層の資産形成では、金融資産と実物資産を適切に組み合わせ、資産全体で安定性や収益性を高める視点が重要になります。
メリット②:幅広い投資商品を活用できる
幅広い投資商品を活用できるのも、プライベートバンクならではのメリットです。
株式や投資信託などに加えて、以下の投資商品を利用できる可能性があります。
- ヘッジファンド
- 私募仕組債
- ブリッジ
- 優先出資証券
- 未公開株
- 有価証券担保ローン
- 不動産 など
プライベートバンクでは一般的な投資家が買えないような商品を購入しやすく、投資の選択肢を広げることが可能です。
また、不動産といった実物資産に投資できる可能性もあり、インフレ耐性に優れたポートフォリオを目指せます。
メリット③:専任担当者から継続的なサポートを受けられる
プライベートバンクを利用すると、プライベートバンカーと呼ばれる専任担当者から継続的なサポートを受けられるので、安心して資産運用・管理ができます。
クライアント側からの申し出がなければ、同じプライベートバンカーが担当し続けるのが基本で、引き継ぎの手間や不安を感じにくいサービス形態です。
また、長期的に同じプライベートバンカーが担当することで、資産だけではなく、事業や家族などデリケートな問題についても相談しやすく、ストレス解消につながります。
必要に応じて、弁護士や税理士といった外部の専門家に相談も可能です。
プライベートバンクを窓口として、資産や相続に関する法務・税務の疑問をワンストップで解消できる点も大きなメリットといえるでしょう。
富裕層がプライベートバンクを利用する際の注意点
富裕層がプライベートバンクを利用する際の注意点は、以下の通りです。
- 資産残高に対して一定の手数料が発生する場合がある
- 固定報酬や成功報酬といった費用がかかる
- 資産額1億円以上など利用条件を満たす必要がある
- 担当者によってサービスの質が左右される
- 提案商品がグループ会社のものに偏るケースがある
手数料や固定報酬・成功報酬などの費用負担が大きく、場合によってはコストパフォーマンスが悪い可能性もあるので、どの程度の費用がかかるかをあらかじめ把握しておくことが重要となります。
また、専任のプライベートバンカーが担当してくれる安心感はあるものの、担当者の経験や方針によってサービスの質が変わってしまう点がネックです。
プライベートバンクを利用する際は提案内容や担当者の実績なども比較したうえで、ご自身に合ったサービスを選びましょう。
プライベートバンクと不動産を組み合わせた資産運用戦略
プライベートバンクの提案は金融商品に偏りがちで、真の資産防衛には実物資産である不動産を取り入れた組み合わせが欠かせません。
実物資産の中でも不動産が資産運用にとって重要なのは、不動産投資が資産の拡大と防衛の両方を両立しやすいためです。
| 資産拡大 | ・家賃収入で安定的に収益を得やすい ・キャピタルゲインも狙える |
| 資産防衛 | ・インフレに強く、価値が下がりにくい ・建物部分の減価償却により長期的な節税効果を見込める |
また、不動産は現金と比較して相続時に課税評価額が低くなる傾向にあり、相続税を抑えられる可能性もあります。
市場性を踏まえた提案で資産拡大に成功した事例
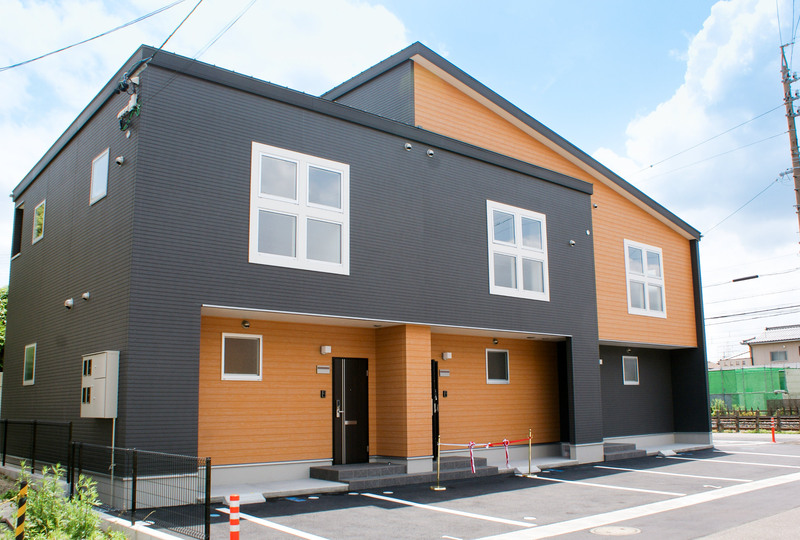
こちらは大家業の方(50代)から相談いただき、市場性を踏まえた提案で資産拡大を成功させた事例です。
具体的な相談・提案内容は、下表の通りです。
| 相談内容 | 住宅金融支援機構の融資を活かして資産形成を進めたいが、現在の財務状況で融資が通るのか不安を感じている |
| 提案内容 | 借入状況や資産のバランスを整理し、融資条件に適合しやすい事業規模を提案した。周辺エリアには同様の物件が少なく、優位性も期待できる計画を立案した |
| 提案の詳細 | ・所在地:三重県四日市市 ・敷地面積:287.93㎡ ・延床面積:208.68㎡ ・構造:木造 ・用途:メゾネット賃貸住宅 ・階数:2階 |
完成時には満室となり、入居者からの反応も良好でした。
地域で希少なタイプの住宅を供給したことで、今後も安定した家賃収入を見込んでいます。
本件をはじめとした弊社ゴールドトラストの支援事例について知りたい方は、「実績紹介」をご覧ください。
プライベートバンクを賢く使いこなしつつ、自ら主導権を握って資産を増やしたい方は、秘訣を学べる「セミナー情報ページ」をチェックしましょう。
プライベートバンクに関するよくある質問
プライベートバンクに関するよくある質問として、いくらから利用可能かなど以下の2点について解説します。
- プライベートバンクはいくらから利用可能?
- 失敗して大損しないために押さえておきたいことは?
利用を決める前に、疑問を解消しましょう。
質問①:プライベートバンクはいくらから利用可能?
プライベートバンクの利用に必要な資産額は、1億円が目安です。
基準の資産額を数千万円としている金融機関もありますが、富裕層向けの本格的なサービスを受けるには億単位の資産額を必要とする場合もあります。
詳細な利用条件は非公開となっているケースが多いので、利用を検討している方は早めにリサーチを始めると良いでしょう。
質問②:失敗して大損しないために押さえておきたいことは?
プライベートバンクで大損しないためには、手数料や固定報酬など費用をあらかじめ把握しておくことが重要です。
また、提案内容がグループ会社の商品に偏るおそれがあるので、バランスのいいポートフォリオを提案してくれる担当者かについても慎重に見極めましょう。
まとめ:プライベートバンクを活用しながら資産戦略の幅を広げよう
「プライベートバンク」とは、一定額の資産を保有する富裕層を対象として資産運用・管理などのサービスを提供している金融機関のことです。
資産状況や目的に合ったオーダーメイドのサービスを受けられるため、資産構成が複雑な場合や資産額が膨大な場合でもポートフォリオを最適化しやすくなります。
プライベートバンクを利用するには、条件を満たす必要があるため、どのような基準が設けられているのか早めに情報を収集することが大切です。
「将来のために資産形成と保全を両立したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】1億円あれば何年暮らせる?生活費・世帯構造・利回り別でシミュレーション
【関連記事】金融資産が2億円以上ある人の割合|実現できる暮らし方や資産形成のコツも
【関連記事】【一覧表】金融資産の「年齢別」保有状況|あなたは今どのステージにいる?
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。


注目の最新セミナー


CATEGORY
RANKING
ARCHIVE
2026年(60)
2025年(78)
2024年(78)
2023年(111)
2022年(82)
2021年(05)
2020年(04)
2019年(04)
2018年(03)

LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る