


BLOG
2026.09.24
更新日:2026.09.24
資産形成ブログ
富裕層が「金融資産×実物資産」を大切にする理由|不動産活用のコツも解説
富裕層は金融資産だけではなく、実物資産をあわせ持つかどうかで資産防衛の効果が大きく変わります。
「自分の金融資産は富裕層の水準に達しているのか」「金融資産だけで運用を続けて問題ないのか」と感じている方も多いでしょう。
実際、資産構成の組み方を誤ると、相場変動や相続の場面で資産を大きく目減りさせてしまうケースも少なくありません。
この記事では富裕層の定義とともに、金融資産の保有実態について解説します。
富裕層における分散投資・相続対策の重要性はもちろん、資産拡大に成功した事例もあわせて紹介するので、ぜひ参考にしてください。
【基礎知識】富裕層とは
一口に富裕層と言っても、資産額や属性によってタイプはさまざまです。
まずは基礎知識として、以下の2点を解説します。
- 純金融資産で見る分類
- 代表的なタイプ
それぞれ詳しく見ていきましょう。
純金融資産で見る分類
富裕層は、純金融資産保有額(※)が1億円以上5億円未満の世帯を指します。
※預貯金や株式などにおける金融資産の合計額から、住宅ローンなどの負債を差し引いた金額
2023年に発表された野村総合研究所の調査によると、日本の世帯は純金融資産保有額をもとに5つの階層に分類されます。
各階層の詳細は、下表の通りです。
| 種類 | 世帯の純金融資産保有額 | 世帯数 | 割合 | 資産規模 |
| 超富裕層 | 5億円以上 | 11.8万 | 0.2% | 135兆円 |
| 富裕層 | 1億円以上〜5億円未満 | 153.5万 | 2.8% | 334兆円 |
| 準富裕層 | 5,000万円以上〜1億円未満 | 403.9万 | 7.3% | 333兆円 |
| アッパーマス層 | 3,000万円以上〜5,000万円未満 | 576.5万 | 10.3% | 282兆円 |
| マス層 | 3,000万円未満 | 4,424.7万 | 79.4% | 711兆円 |
2005年から2023年にかけて世帯数の推移を見ると、富裕層は約1.9倍、超富裕層は約2.3倍にまで増加しています。
準富裕層以上の層は年々増加傾向にあり、資産規模が大きい層ほど増加のペースが速い点も特徴です。
引用元:
・野村総合研究所|野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計
・野村総合研究所|NRI富裕層推計 2023
代表的なタイプ
富裕層は、主に下表の2タイプに大別されます。
| フローリッチ | ストックリッチ | |
| 人物像 | ・大企業役員 ・高年収夫婦(パワーファミリー) ・こつこつ貯金して定年前 ・生活に余裕がある独身 など |
・非上場企業オーナー ・地主 ・退職者・相続人 ・「いつの間にか」富裕層 など |
| 特徴 | 収入が高く金融リテラシーも高い一方、資産運用に割く時間が少ない傾向がある | 事業性資産や不動産、金融資産を多く保有し、相続・承継への悩みを抱えやすい |
それぞれ資産を築いた背景や特徴が異なるため、まずは全体像を把握しておきましょう。
タイプ①:フローリッチ(収入が豊富)
フローリッチとは、大企業役員や高年収の共働き夫婦(パワーファミリー)など、収入の高さを背景に資産を築いてきた層を指します。
本業からの収入が多いため、資産形成のスピードが比較的速い点が特徴です。
一方で、仕事に追われて資産運用に十分な時間を割けず、預貯金が積み上がったままになっているケースも少なくありません。
金融リテラシー自体は高くても、忙しさから不動産投資などの実物資産へ踏み出せていない方も多く見られます。
また、世帯年収が3,000万円を超えたあたりから会社経営者・役員の割合が急増し、金融資産1億円以上を保有する世帯の割合も5割を超えることが分かっています。
つまり、フローリッチは収入の高さを維持し続けることで、次第にストックリッチへと移行していく傾向があるといえるでしょう。
タイプ②:ストックリッチ(資産が豊富)
ストックリッチとは、非上場企業オーナーや地主といった実物資産に加え、コツコツと資産を積み上げてきた「いつの間にか」富裕層まで含む層を指します。
給与収入だけではなく、資産の豊富さによって富裕層になった点が特徴です。
また、事業や不動産からの収益、あるいは長年の積立投資によって資産を築いてきた点が、フローリッチとの大きな違いです。
なお、世帯年収が高い層ほど株式や投資信託にとどまらず、金や宝飾品など現物資産への投資が拡大していく傾向が見られます。
金融資産だけに偏らず実物資産も組み合わせることで、資産全体を安定させたいという意識の表れと考えられるでしょう。
一方で、資産の多くが不動産や自社株式に偏っている場合は、相続や事業承継における評価額の圧縮が課題となりやすい傾向もあります。
本記事では、こうした実物資産を活用した資産防衛・資産継承の視点から、ストックリッチ層に向けた資産運用のポイントを中心に解説していきます。
富裕層における金融資産・実物資産の保有状況
富裕層のうち、保有純資産の上位1%世帯では住宅・宅地が77%を占めています。
下表の通り、金融資産の割合は23%にとどまり、資産の大部分が不動産です。
| 資産の種類 | 割合 |
| 現住居・居住地 | 47% |
| 現住居・居住地以外の住宅・宅地 | 30% |
| 預貯金 | 12% |
| 株式・投信 | 6% |
| 生命保険 | 2% |
| 債券・その他有価証券 | 3% |
一方、世界のHNWI(※)の資産構成では、不動産の割合は15%にとどまり、金融資産が71%を占めています。
※ハイ・ネット・ワース・インディビジュアル:超富裕層
HNWIの資産構成は下表の通りです。
| 資産の種類 | 割合 |
| 株式 | 29% |
| 現金及び現金同等物 | 24% |
| 債券 | 18% |
| 不動産 | 15% |
| オルタナティブ投資 | 14% |
このことから、日本の富裕層は世界水準と比べて、不動産を資産ポートフォリオの中核に据える傾向が強いといえるでしょう。
富裕層が金融資産だけでポートフォリオを組まない理由
富裕層が金融資産(株・債券)だけでポートフォリオを組まない背景には、以下に挙げる2つの理由があるためです。
- 資産規模が大きくなるほど分散投資の重要性が高まる
- 資産運用の目的に「守る・継承する」が加わる
それぞれ詳しく見ていきましょう。
なお、弊社ゴールドトラストでは、新刊「あなたも実現できる 100億円資産形成メソッド」をLINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
理由①:資産規模が大きくなるほど分散投資の重要性が高まる
富裕層のように資産規模が大きくなるほど、幅広い資産に分散して保有する傾向があります。
株式などは将来性の高い資産である一方で価格変動が大きく、資産の大半を集中させると評価額が大きく上下するリスクがあるためです。
実際、超富裕層の資産運用を担うファミリーオフィスでは、不動産やプライベート・エクイティなどのオルタナティブ資産の割合が4割超を占めるとの調査結果もあります。
また、資産規模が大きい富裕層ほど、外貨預金やRITE(不動産投資信託)など、投資対象の裾野を広げている傾向も見られます。
資産規模が大きくなるにつれて、値動きの異なる複数の資産を組み合わせ、リスクを抑えながら安定的なリターンを目指す運用が重要になるといえるでしょう。
理由②:資産運用の目的に「守る・継承する」が加わる
資産規模が大きくなると、資産運用の目的に「資産を守り、次世代へ継承する」という視点が加わります。
資産形成期は「増やす」ことが主な目的ですが、一定の資産規模に達すると、目減りを防ぎながら維持することの重要性が高まるためです。
例えば、長期の積立投資で資産1億円を超えた場合、貯蓄に占める株式の割合が9割を超えるケースもあり、相場下落時の影響を大きく受けやすくなります。
また、相続を見据える段階では、評価額の変動が小さい資産や、相続税評価額を抑えられる資産を組み合わせることも検討課題となります。
資産を「増やす」段階から「守り、引き継ぐ」段階へと目的が変化することで、金融資産だけに偏らない運用が求められるようになるでしょう。
「金融資産×実物資産」を軸とした富裕層向け資産防衛策
資産を守り、次世代へ引き継ぐには、金融資産と実物資産を組み合わせた戦略的な運用が欠かせません。ここでは、以下の具体的な3つの資産防衛策を紹介します。
- 一等地の不動産で資産価値を守る
- 収益型実物資産で安定したキャッシュフローを確保する
- 利益を再投資しながら資産の組み替えを進める
順番に見ていきましょう。
なお、資産価値が落ちにくい実物資産のランキングや、保有時の注意点について詳しく知りたい方は、以下の記事もあわせてご覧ください。
【関連記事】価値が落ちにくい「実物資産」ランキングTOP7|保有時の注意点も解説
対策①:一等地の不動産で資産価値を守る
一等地の不動産は、景気変動の影響を受けにくく、資産価値を維持しやすい特徴があります。
都心部や駅近など、需要が安定しているエリアは、地価が下がりにくく空室リスクも低いためです。
例えば、東京23区内の主要エリアは、人口流入が続いており、賃貸需要も底堅く推移しています。
オフィスや商業施設が集積するエリアほど、景気の波を受けにくく、長期的に安定した資産価値を維持しやすい傾向があります。
一方、郊外や人口減少エリアの物件は、人口減少に伴って賃貸需要が細り、将来的に資産価値が下落するリスクが高まる点には注意が必要です。
物件を選ぶ際は、現在の利便性だけではなく、将来の人口動態や再開発計画なども踏まえて判断することが大切です。
立地を厳選した不動産への投資は、資産全体の目減りを防ぐ「守りの一手」として有効といえるでしょう。
対策②:収益型実物資産で安定したキャッシュフローを確保する
賃貸マンションなどの収益型実物資産は、安定した家賃収入を継続的に得られる点が特徴です。
富裕層の資産は不動産や非上場株式など、換金しにくい資産に偏りやすく、相続税の納税資金が不足するケースも少なくありません。
相続が発生した際は、相続税を原則として現金で一括納付する必要があります。
資産の大部分が不動産や自社株式に偏っていると、納税のために不動産を急いで売却せざるを得ない状況に陥ることもあります。
収益型資産から得られる家賃収入を積み立てておけば、こうした事態を避け、相続発生時の納税資金として活用が可能です。
また、蓄えた資金は次の対策で紹介する再投資の原資にもなり、資産全体の循環を生み出します。
収益型実物資産は、目先の資産防衛と将来における資産拡大の両方を支える基盤になるといえるでしょう。
対策③:利益を再投資しながら資産の組み替えを進める
収益型資産から得た利益は使い切らずに再投資へ回し、資産全体を段階的に組み替えることも大切です。
資産規模が大きくなるほど、後継者への引き継ぎ方や資産の持たせ方まで見据えた設計が求められるためです。
例えば、資産管理会社を設立して不動産や有価証券を集約すれば、経営権の分散を防ぎながら承継の準備を進められます。
また、家族信託を活用すれば、認知症などで判断能力が低下した場合でも、資産の管理・運用を止めずに継続できます。
利益を再投資しながら資産の形を整えていくことが、円滑な次世代への継承につながるでしょう。
富裕層の資産防衛・拡大で活用すべきサービス
これまで紹介した資産防衛策を実践するには、下表に挙げるような富裕層向けの専門的なサービスの活用が近道です。
| サービス | 主な機能 |
| プライベートバンク(PB) | 資産運用、融資などを専任担当者が一元的にサポート |
| ウェルスマネジメント | 資産運用に加え、事業承継や不動産活用まで幅広く支援 |
| ファミリーオフィス(FO) | 資産の管理・運用に加え、無形資産まで含めて次世代へ承継 |
| 専属税理士・弁護士 | 相続や国際税務など、専門性の高い課題を個別に解決 |
| 不動産・土地活用コンサルティング | 保有する土地や不動産の活用プランを専門的に提案 |
プライベートバンクとウェルスマネジメントは、いずれも資産運用を軸としたサービスですが、対応範囲に違いがあります。
プライベートバンクは資産運用や融資が中心である一方、ウェルスマネジメントは事業承継や資金調達まで含めた、より包括的な支援が特徴です。
一方、ファミリーオフィスは資産管理にとどまらず、名声や信頼といった無形資産まで含めて次世代へ引き継ぐ点で、他のサービスとは一線を画します。
専属税理士・弁護士や不動産・土地活用コンサルティングは、相続や不動産活用など、特定の課題に特化した専門サポートを受けたい場合に適しています。
これらのサービスは、資産規模や課題に応じて単独あるいは組み合わせて活用するのが一般的です。
不動産投資の再構築を経てさらなる資産拡大を実現した事例
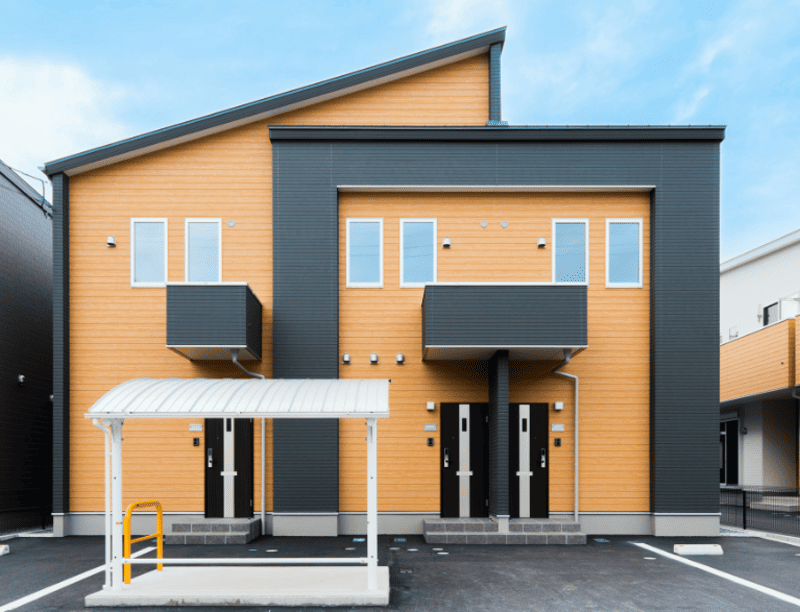
ここでは複数の不動産投資を経験されていた、自営業の方(50代)を支援した事例を紹介します。
ご相談者様は長年にわたり不動産投資に取り組み、複数の物件を所有していました。
しかし、所有物件の売却で利益が出たことをきっかけに、これまでの投資手法が本当に正しかったのか疑問を持たれるようになりました。
そこで弊社ゴールドトラストでは、下表のようなご提案をしております。
| 相談内容 | 長年続けてきた不動産投資のやり方が正しかったのか、改めて見直したい |
| 提案内容 | 実際の組成案件を見学できる「体感ツアー」への参加をご案内 |
| 提案の詳細 | ・所在地:三重県四日市市 ・敷地面積:309.38㎡ ・延床面積:252.89㎡ ・構造:木造 ・用途:メゾネット賃貸住宅 ・階数:2階建て |
体感ツアーで完成物件や収支を実際に確認したことで、ご相談者様が抱えていた不安や疑問は1つずつ解消されていきました。
結果、参加後すぐに条件の合う物件を即決で取得し、取得後は満室での運営を実現しています。
その後は2棟目の取得にも着手し、こちらも満室稼働となるなど、着実に資産規模を拡大されています。
本件をはじめとした弊社ゴールドトラストの支援事例について知りたい方は、「実績紹介」をご覧ください。
なお、弊社ゴールドトラストでは、金融資産と実物資産の黄金比率について解説する投資家向け「セミナー」を開催しております。
不動産投資を通じた資産形成に関心のある方は、あわせてチェックしましょう。
富裕層の金融資産に関するよくある質問
富裕層の金融資産に関するよくある質問は以下2点です。
- 富裕層の純金融資産保有額はどれくらい?
- 富裕層でも金融資産以外を保有すべき?
順番に回答していきます。
質問①:富裕層の純金融資産保有額はどれくらい?
富裕層は純金融資産保有額が1億円以上5億円未満の世帯を指し、日本には153.5万世帯存在します。
資産全体で見ると、日本の富裕層は住宅・宅地が7割以上を占め、預貯金や株式などの金融資産は2割程度にとどまるのが実情です。
資産構成で不動産が多い背景には、先祖代々の土地や家屋を相続した世帯が多いことに加え、地価水準の高い都市部に不動産を持つ世帯が多いことが影響していると考えられます。
質問②:富裕層でも金融資産以外を保有すべき?
富裕層になるほど、金融資産だけでなく不動産などの実物資産も組み合わせて保有すべきです。
資産規模が大きくなると、値動きの大きい株式に資産が偏るリスクが高まるうえ、相続や事業承継といった「守る」視点も求められるためです。
一等地の不動産や収益型の実物資産を組み合わせることで、資産価値の維持と、相続時における納税資金の確保を両立しやすくなります。
金融資産と実物資産をバランス良く持つことが、資産を守りながら次世代へ引き継ぐための土台になるでしょう。
まとめ:富裕層の資産管理では金融資産と実物資産のバランスが重要
日本の富裕層は資産の7割以上を不動産が占め、世界水準と比べても不動産の活用度が際立って高い傾向にあります。
また、資産規模が大きくなるほど、分散投資の重要性は高まり、資産運用の目的にも「守る・継承する」という視点が加わります。
資産防衛と拡大を両立したい方は、一等地の不動産や収益型実物資産を組み合わせ、利益を再投資しながら資産を組み替えていってみてください。「将来のために資産形成したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】不動産投資の利回りとは?平均や理想の数値・最低ラインを解説|計算方法も
【関連記事】マンション経営は相続税対策になる?2つの節税方法や相続時の準備を解説
【関連記事】不動産投資の失敗率は高い?主な資産運用との比較や要因・成功させるコツも
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。


注目の最新セミナー


CATEGORY
RANKING
ARCHIVE
2026年(56)
2025年(78)
2024年(78)
2023年(111)
2022年(82)
2021年(05)
2020年(04)
2019年(04)
2018年(03)

LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る