


BLOG
2026.09.29
更新日:2026.09.29
資産形成ブログ
【事例付き】富裕層におすすめの資産運用方法5選|ポートフォリオ例も紹介
富裕層の資産運用は、増やすことと同時に「守り、次世代へ引き継ぐ」という視点を持てるかどうかで、その効果が大きく変わります。
「今の運用方法で本当に正しいのか」「もっと効率良く資産を増やせないか」と感じている方も多いでしょう。
実際、資産配分の見直しを怠ると、相場変動や相続の場面で資産を大きく目減りさせてしまうケースも少なくありません。
この記事では富裕層の資産運用で大切な考え方とともに、おすすめの資産運用方法5選を解説します。
参考にしたいポートフォリオ例はもちろん、実際に資産形成に成功した事例もあわせて紹介するので、ぜひ参考にしてください。
富裕層の資産運用で大切なこと
富裕層の資産運用では、単に増やすことだけでなく「守りながら増やす」という視点が欠かせません。
具体的には、以下3つのポイントを押さえることが大切です。
- 資産の防衛・承継も視野に入れる
- 「金融資産×実物資産」でリスク分散を図る
- 資産配分を定期的に見直す
順番に解説します。
大切なこと①:資産の防衛・承継も視野に入れる
富裕層の資産形成では、増やすことと同時に「守り、次世代へ引き継ぐ」という視点が必要になってきます。
資産規模が大きくなるほど、相続税などの税負担も比例して重くなっていくためです。
何も対策しなければ、築いた資産の多くを納税に充てざるを得ません。
資産防衛の例としては、資産管理会社を設立して不動産や有価証券を集約する方法があります。
所得の分散や評価額の圧縮につながり、相続税対策として有効です。
また、生前贈与や生命保険の活用も、資産承継における代表的な選択肢といえます。
このように、資産形成の初期段階から防衛・継承の準備を進めておくことで、いざというときに慌てず対応できます。
富裕層の資産運用では増やす視点だけに偏らず、守り抜く仕組みづくりも同時に進めていきましょう。
大切なこと②:「金融資産×実物資産」でリスク分散を図る
富裕層の資産運用で安定性も確保するなら、金融資産だけではなく実物資産も組み合わせ、値動きのリスクを抑えることが重要です。
株式や投資信託などの金融資産は市場の動向に左右されやすく、資産の大半を集中させると評価額が大きく変動する可能性があります。
景気が悪化した局面では、資産全体の価値が短期間で目減りするリスクも否定できません。
一方、実物資産は価格変動が比較的緩やかで、特に不動産投資では家賃収入という安定したキャッシュフローも見込めます。
金融資産が値下がりする局面でも、実物資産からの収入があれば、資産全体への影響を抑えることが可能です。
金融資産と実物資産を組み合わせることで、片方の値動きをもう片方が補い合う関係を築けます。
資産の種類を偏らせず、複数の資産を組み合わせて持つことが、長期的な資産防衛の基本といえるでしょう。
大切なこと③:資産配分を定期的に見直す
一度組んだ資産配分をそのままにせず、定期的に見直すことも富裕層における長期運用のポイントです。
市場環境は常に変化しており、当初設定した資産配分から徐々にずれが生じていきます。
放置すると、意図しないうちにリスクの水準が想定より高まってしまう恐れがあります。
例えば、株式の割合が値上がりによって当初の想定より大きくなった場合、一部を売却して債券や実物資産に振り分けるといった調整が必要です。
逆に、値下がりで割合が減った資産があれば、買い増して当初の配分に戻すことも検討しましょう。
半年に一度など見直しのタイミングをあらかじめ決めておけば、感情に左右されず冷静かつ客観的に対応できます。
資産配分を能動的に管理し続けることが、長期的に安定した運用を続けるための土台になります。
富裕層におすすめの資産運用方法5選
富裕層の資産運用では、以下5つの方法が代表的な選択肢です。
| 運用方法 | 特徴 | 富裕層の活用ポイント |
| 株式投資 | 複利効果で長期的な資産拡大が狙える | NISA活用と長期保有で節税・複利を最大化 |
| 債券 | 安定した利子収入を得られる | 相続税の納税資金確保に活用 |
| 一棟マンション投資 | 高い節税効果と資産形成力を持つ | 資産管理会社の設立による承継対策 |
| サ高住投資 | 社会貢献しながら安定収入を得られる | 補助金・税制優遇で資産規模を拡大 |
| 金投資 | インフレ・有事に強い守りの資産 | 資産全体の10〜15%程度に配分 |
それぞれの特徴を押さえ、ご自身に合った組み合わせを検討しましょう。
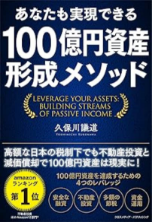
なお、弊社ゴールドトラストでは、新刊「あなたも実現できる 100億円資産形成メソッド」をLINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
資産運用方法①:株式投資
株式投資は株価の値上がり益や配当金を狙える運用方法で、複利効果による長期的な資産拡大が期待できます。
ここでは富裕層が知っておきたい株式投資について、以下の2点を解説します。
- メリット・デメリット
- 運用ポイント
それぞれ詳しく見ていきましょう。
メリット・デメリット
株式投資には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
| ・値上がり益(キャピタルゲイン)が狙える ・配当金を得られる ・銘柄によっては株主優待も楽しめる |
・元本割れのリスクがある ・値動きが大きく、一時的に損失を被ることがある ・企業が倒産すると価値がなくなる |
株式は値動きが大きい資産と思われがちですが、長期的に見ると着実なリターンを積み上げやすい側面もあります。
実際、オールカントリーやS&P500といった世界的なインデックスは、長期では右肩上がりの傾向が続いてきました。
一方で、1つの銘柄に集中投資すると、業績悪化や倒産の影響を大きく受けてしまいます。
値上がり益を狙う攻めの側面と、元本割れのリスクを併せ持つ点を理解したうえで取り組みましょう。
運用ポイント
富裕層が株式投資で意識したいのは、値動きの荒さに振り回されない「長期・分散」の姿勢です。
すでに一定の資産を持つ富裕層にとって、短期間で大きなリターンを狙う必要性は高くありません。
むしろ、暴落局面で慌てて売却してしまうことのほうがリスクといえます。
具体的には、NISA口座を活用して運用益を非課税にしつつ、インデックス型の投資信託やETFを中心に、時間を分散しながら買い付けていく方法がおすすめです。
得られた配当金を再投資に回せば、複利効果でさらにリターンが積み上がります。
短期の値動きに一喜一憂せず、10年・20年という時間軸で資産を育てていく視点を持ちましょう。
資産運用方法②:債券
債券は、国や企業が資金調達のために発行する借用証書のようなもので、発行時に利回りと満期があらかじめ決まっています。
満期まで保有すれば元本が戻り、保有期間中は定期的に利息を受け取れる仕組みです。
ここでは富裕層が知っておきたい債券について、以下の2点を解説します。
- メリット・デメリット
- 運用ポイント
それぞれ詳しく見ていきましょう。
メリット・デメリット
債券には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
| ・普通預金より金利が高い ・投資商品の中では比較的リスクが低い ・タイミングによっては中途売却益も得られる |
・発行体が破綻する信用リスクがある ・希望の金額で売却できない流動性リスクがある・外国債券は為替変動の影響を受ける |
債券は、株式のように大きな値上がり益は期待しにくい一方、価格変動が比較的穏やかなため、資産全体の安定性を高める役割を果たします。
ただし、発行体の信用力によっては元本が毀損するリスクがある点には注意が必要です。
運用ポイント
富裕層が債券を活用する際は、値上がり益ではなく「安定した収入源」としての役割を意識することが大切です。
資産規模が大きくなるほど、相続が発生した際の納税資金をどう確保するかが課題になります。
株式や不動産は相場や流動性の影響を受けやすく、必要なタイミングで現金化しづらいことも少なくありません。
その点、信用力の高い国債や優良企業の社債であれば、満期時の元本と利子収入をあらかじめ見込めます。
外国債を組み入れる場合は為替ヘッジ付きの商品を選ぶなど、通貨リスクへの対策も忘れないようにしましょう。
資産運用方法③:一棟マンション投資
一棟マンション投資は、複数の居室から家賃収入を得られる不動産投資で、節税効果と資産形成力の高さが特徴です。
ここでは富裕層が知っておきたい一棟マンション投資について、以下の2点を解説します。
- メリット・デメリット
- 運用ポイント
また、弊社ゴールドトラストでは、RC一棟マンションや木造アパートなど、立地やニーズに応じた5つの建物型投資を展開する「賃貸住宅系投資」を提供しています。
所有する土地を活用した投資を検討したい方は、ぜひ一度ご覧ください。
なお、一棟・区分マンションの違いや選び方について詳しく知りたい方は、以下の記事もあわせてチェックしましょう。
【関連記事】投資用マンションとは?メリット・デメリットから失敗しない選び方まで解説
メリット・デメリット
一棟マンション投資には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
| ・長期・安定した家賃収入を得やすい ・減価償却などによる節税効果が高い ・インフレに強い実物資産である |
・融資を受けるハードルが高い ・経営に失敗したときのダメージが大きい ・流動性が低く、売却に時間がかかる |
一棟マンションは複数の居室を保有するため、一部で空室が出ても残りの家賃収入でカバーしやすい点が強みです。
規模が大きい分、資産形成のスピードも速く、減価償却の活用による所得税の節税や賃貸経営による相続税評価額の圧縮も期待できます。
一方で、購入には多額の融資を要し、空室が続けば手元資金が圧迫される点には注意が必要です。
運用ポイント
富裕層が一棟マンション投資に取り組む際は、収益性だけでなく「資産承継」まで見据えた設計が重要です。
資産規模が大きくなるほど、後継者への引き継ぎ方まで考慮した運用が求められます。
個人名義のまま資産を増やすと、相続時に評価額の圧縮がしにくいためです。
そこで有効なのが、資産管理会社を設立して物件を法人名義で保有する方法です。
所得の分散や評価額の圧縮につながり、円滑な承継準備を進めやすくなります。
目先の利回りだけでなく、次世代への引き継ぎ方まで見据えて物件選びや運用体制を整えることが、長期的な資産防衛につながります。
資産運用方法④:サ高住投資
サ高住(サービス付き高齢者向け住宅)投資は、高齢者向け住宅を経営し、家賃や介護報酬から収益を得る不動産投資です。
ここでは富裕層が知っておきたいサ高住投資について、以下の2点を解説します。
- メリット・デメリット
- 運用ポイント
また、弊社ゴールドトラストでは、高齢者向け施設や障がい者福祉サービスの施設オーナーとして収益を得られる「施設系投資」を提供しています。
社会貢献につながる投資先を検討したい方は、ぜひ一度ご覧ください。
サ高住投資の収支内訳や優遇制度について詳しく知りたい方は、以下の記事もあわせてチェックしましょう。
【関連記事】不動産投資で「サ高住」がおすすめの理由|収支内訳や向いている人も解説
メリット・デメリット
サ高住投資には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
| ・高齢者世帯の増加により将来性が高い ・家賃に加えて介護報酬も得られる ・建設費用の補助金や税制優遇を受けられる |
・一般的なマンションより建設費用が高額になりやすい ・介護に関する専門知識が求められる ・スタッフの人件費が継続的に発生する |
サ高住は単身高齢者世帯・高齢者夫婦世帯の増加を背景に、今後も需要拡大が見込まれる投資先です。家賃収入に加えて、介護型の場合は介護報酬も収益源となり、収益の柱を複数持てる点が魅力といえます。
一方で、バリアフリー構造など高齢者向けの設備投資が必要なため、一般的な賃貸住宅より初期費用がかさむ傾向があります。運営面でも、人員基準を満たすスタッフの確保が欠かせない点にも留意しましょう。
運用ポイント
富裕層のサ高住投資では、社会貢献性と収益性を両立できる点がポイントです。
住宅弱者となりやすい高齢者を受け入れる役割を果たしながら、安定した家賃収入を確保できる点は、他の不動産投資にはない特徴です。
加えて、国の補助金や不動産取得税・固定資産税の減免制度を活用すれば、初期の費用負担を抑えられます。
なお、弊社ゴールドトラストでは、グループ会社と連携したサ高住などの施設系投資を提供しています。
実際にサ高住建築を活用して資産運用を成功させた事例について知りたい方は、後述の「サ高住建築を活用した富裕層の資産運用事例」もあわせてご覧ください。
資産運用方法⑤:金投資
金投資は、金(ゴールド)という現物資産や、金価格に連動する金融商品に投資する運用方法です。
ここでは富裕層が知っておきたい金投資について、以下の2点を解説します。
- メリット・デメリット
- 運用ポイント
また、金投資の種類や始め方を初心者向けに詳しく知りたい方は、以下の記事もあわせてチェックしてみてください。
【関連記事】【初心者向け】おすすめの金投資一覧|向いている人や成功するコツも解説
メリット・デメリット
金投資には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
| ・インフレや有事に強い資産防衛効果がある ・世界的に価値が認められている ・長期的に価値を維持しやすい |
・配当金や利子のような収入は得られない ・購入・売却時の手数料が比較的高い ・現物保有の場合、盗難・紛失のリスクがある |
金は「有事の金」といわれる通り、世界的な景気減速や政情不安の局面で価値が上昇しやすい資産です。株式や不動産のような収益は生みませんが、保有しているだけで価値の目減りを防ぐ「守りの資産」として機能します。
純金積立や金ETFなど、少額から始められる方法もあり、初心者でも取り組みやすい点も特徴です。
ただし、現物での保管にはコストやリスクが伴う点は理解しておきましょう。
運用ポイント
富裕層が金投資を取り入れる際は、資産全体の一部に留め、あくまで守りの役割に徹することが大切です。
金は収益を生まない資産のため、保有割合を増やしすぎると資産全体の成長力が鈍ってしまいます。
各国政府の金準備比率も世界平均で12〜13%程度とされており、目安として参考になるでしょう。
具体的には、資産全体の10〜15%程度を金に配分し、残りは株式や不動産など収益を生む資産に振り分ける形が理想的です。
購入時は数回に分けることで、価格変動リスクも抑えられます。
富裕層の資産運用で参考にしたいポートフォリオ例
ここでは、資産1億円を想定した場合のポートフォリオ例を、安定型とバランス型の2パターンで紹介します。
値動きを抑え、資産防衛を重視したい富裕層向けの「安定型ポートフォリオ」は下表の通りです。
| 資産 | 金額 | 割合 |
| 一棟マンション投資 | 4,000万円 | 40% |
| 債券 | 2,500万円 | 25% |
| 株式投資 | 1,500万円 | 15% |
| サ高住投資 | 1,000万円 | 10% |
| 金投資 | 1,000万円 | 10% |
また、守りと攻めを両立させたい富裕層向けの「バランス型ポートフォリオ」は下表のようになります。
| 資産 | 金額 | 割合 |
| 株式投資 | 3,000万円 | 30% |
| 一棟マンション投資 | 3,000万円 | 30% |
| 債券 | 2,000万円 | 20% |
| サ高住投資 | 1,000万円 | 10% |
| 金投資 | 1,000万円 | 10% |
安定型は、家賃収入や利子といった値動きの少ない資産を多めに組み入れ、相場変動の影響を抑える配分です。
一方、バランス型は株式の比率を高め、複利効果による資産拡大も狙います。
ご自身の年齢やリスク許容度などを踏まえ、配分を柔軟に調整していきましょう。
資産運用で悩んでいる富裕層の方へ!相談先一覧
資産運用の相談先に迷ったら、専門サービスの特徴を把握したうえで、課題に合わせて選ぶことが重要になります。
富裕層の資産運用について相談できるサービスの種類と概要は、下表の通りです。
| サービス | 主な機能 |
| プライベートバンク(PB) | 資産運用、融資などを専任担当者が一元的にサポート |
| ウェルスマネジメント | 資産運用に加え、事業承継や不動産活用まで幅広く支援 |
| ファミリーオフィス(FO) | 資産の管理・運用に加え、無形資産まで含めて次世代へ承継 |
| 専属税理士・弁護士 | 相続や国際税務など、専門性の高い課題を個別に解決 |
| 不動産・土地活用コンサルティング | 保有する土地や不動産の活用プランを専門的に提案 |
プライベートバンクは資産運用が中心である一方、ウェルスマネジメントは事業承継まで含めた包括的な支援が特徴です。
相続対策など特定の課題を抱えている場合は、税理士・弁護士への相談が向いています。
サ高住建築を活用した富裕層の資産運用事例
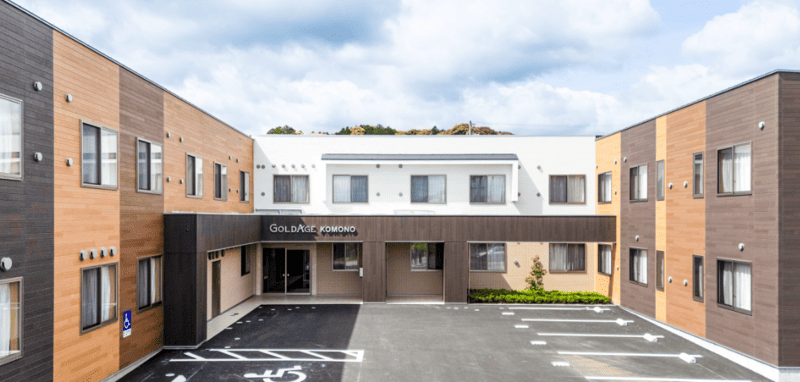
ここでは、家族のために資産形成をスタートされた、40代(サラリーマン)の方を支援した事例を紹介します。
弊社ゴールドトラストでは、下表のようなご提案をしました。
| 相談内容 | 家族のために資産形成を進めたく、サ高住投資を検討しているが、融資審査や自己資金の規模が不安 |
| 提案内容 | 相続した現金約1億円を活用し、大型サ高住をご提案 |
| 提案の詳細 | ・所在地:三重県三重郡菰野町 ・敷地面積:2,333.39㎡ ・延床面積:2,355.26㎡ ・構造:木造 ・用途:サービス付き高齢者向け住宅 ・階数:2階建て |
住宅金融支援機構の融資は無事に承認され、地鎮祭から引渡式までご家族そろって参加いただきました。
引渡後は評判も良く、入居が順調に進んでいます。
そして、現在は2棟目となる介護施設の計画も前向きに検討されています。
本件をはじめとした弊社ゴールドトラストの支援事例について知りたい方は、「実績紹介」をご覧ください。
なお、弊社ゴールドトラストが運営する「100億円資産形成倶楽部」では、富裕層の方々に向けて個別最適化された資産戦略と専門家による伴走型サポートを提供しています。
不動産投資を通じた資産形成に関心のある方は、あわせてチェックしましょう。
まとめ:富裕層の資産運用における基本戦略は「守りながら増やす」
富裕層の資産運用では増やすことだけではなく、資産の防衛・承継を見据えた視点が欠かせません。
金融資産と実物資産を組み合わせてリスクを分散させながら、資産配分を定期的に見直していくことが基本戦略となります。
資産を守りながら着実に増やしたい方は株式や債券に加え、一棟マンション投資などの実物資産も組み合わせ、ご自身に合ったポートフォリオを検討してみてください。
「将来のために資産形成したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】マンション経営は相続税対策になる?2つの節税方法や相続時の準備を解説
【関連記事】不動産投資の失敗率は高い?主な資産運用との比較や要因・成功させるコツも
【関連記事】不動産投資の利回りとは?平均や理想の数値・最低ラインを解説|計算方法も
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。


注目の最新セミナー


CATEGORY
RANKING
ARCHIVE
2026年(57)
2025年(78)
2024年(78)
2023年(111)
2022年(82)
2021年(05)
2020年(04)
2019年(04)
2018年(03)

LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る