


BLOG
2022.09.07
更新日:2026.11.10
資産形成ブログ
資産形成を40代から始めるには?ポイントとおすすめの運用方法を解説
40代は将来のライフイベントや老後を見据えて、資産形成を本格的に考えたい年代です。
これまでのキャリアの積み重ねによって収入が増えるケースもあり、65歳まで20年以上の運用期間を確保できるため、長期的な視点で資産形成に取り組めます。
しかし、「今の自分にマッチした資産形成の方法が分からない」という方も多いでしょう。
この記事では、40代の方に向けて資産形成を始めるべき理由について解説します。
資産形成を始めるときのポイントやおすすめな運用方法はもちろん、成功事例もあわせて紹介するので、ぜひ参考にしてください。
40代における資産形成の実情
ここでは40代における資産形成の実情について、以下の2つを紹介します。
- 収支の傾向
- 保有資産額と内訳
それぞれ詳しく見ていきましょう。
収支の傾向
40代は、これまでに積み重ねたキャリアによって収入が増えるケースがあります。
収入が増加すれば資産運用にも資金を回しやすくなり、65歳で定年退職する場合でも20年以上の長期投資が可能です。
一方で、子どもの成長に伴い教育関係費の支出が大きく増え、20代〜30代で住宅を購入した場合は修繕費用が増えてくる時期でもあります。
総務省のデータによると、2025年における教育関係費への支出は、40代2人以上世帯で45万1,223円と30代の約3倍です。
そのため、収入だけでなく将来的に必要となる支出も踏まえた資金計画が重要になるでしょう。
保有資産額と内訳
金融経済教育推進機構によると2025年における40代の保有資産額は、単身・2人以上世帯で平均値が859万〜1,486万円、中央値は100万〜500万円でした。
金融資産の平均値を30代と40代で比べると、40代は30代の約1.4〜1.7倍にもなります。
また、資産内訳に目を向けると、単身・2人以上世帯のいずれも最も多いのは預金です。
ただし、次いで多いのが株式や投資信託となっているため、資産形成をすでに始めている方もいます。
将来に向けて資産を形成するうえでは、預金だけではなく投資を組み合わせることも選択肢となります。
金融資産の保有状況について年齢別で詳しく知りたい方は、下記の記事もぜひご覧ください。
【関連記事】【一覧表】金融資産の「年齢別」保有状況|あなたは今どのステージにいる?
引用元:金融経済教育推進機構|2025年家計の金融行動に関する世論調査
資産形成を40代から始めるべき3つの理由
資産形成を40代から始めるべき理由を3つ解説します。
- 老後に向けた資産形成を本格化させる時期となる
- 早く始めるほどメリットがある
- 預貯金だけの資産形成には限界がある
それぞれ詳しく見ていきましょう。
なお、新刊「あなたも実現できる 100億円資産形成メソッド」をLINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
理由①:老後に向けた資産形成を本格化させる時期となる
安心して老後を迎えるためにも、定年してからではなく、まだ時間がある40代から資産形成を意識しましょう。
現代は「人生100年時代」と言われることもありますが、65歳で定年退職したとして老後が20年を超えるのは珍しくありません。
インフレによってモノやサービスの値段が上がるリスクもあり、預貯金だけでは資産の実質価値が目減りするのも不安材料の1つです。
老後資金に対する不安を取り除くためにも、資産形成を本格化させましょう。
理由②:早く始めるほどメリットがある
複利による利益は投資した金額と期間で決まるため、同じ額の運用であれば早く始めるほどリターンは高まります。
複利とは運用で得た利益を元本に加えて再投資し、さらに利益を生み出していく仕組みです。
例えば、月5万円の積立投資を利回り3%で65歳まで続けた場合の運用収益は、50歳からだと231万円ですが、40歳からでは717万円です。
40歳から始めた場合の運用収益は50歳から始めた場合の約3倍となり、資産運用を早く始めることの重要性が理解できます。
40代からの資産形成がもう遅いということはなく、むしろすぐに始めるべきであるといえるでしょう。
積立金額・利回り別のシミュレーション結果を詳しく知りたい方は、後述の「40代から始める資産形成シミュレーション」もぜひチェックしてください。
理由③:預貯金だけの資産形成には限界がある
預貯金だけでは金利が低いため、時間の限界から目標額に届かないリスクがあります。
実際、銀行に預金したとしても金利は0.4%程度が一般的です。
まず貯金するだけで運用しなければ、どれだけの時間が経っても資産は増えません。
老後に備えた資産形成を目的とするのであれば、預貯金だけでなく資産運用も始めましょう。
引用元:
・ゆうちょ銀行|金利一覧
・三井住友銀行|円預金金利
40代から始める資産形成シミュレーション
ここでは、資産形成を40歳から始めて65歳をゴールとした場合のシミュレーションを紹介します。
積立金額・利回り別のシミュレーション結果は、下表の通りです。
| 1か月の積立金額 | 積立金総額 | 利回り3%の場合 (運用収益) |
利回り5%の場合 (運用収益) |
| 3万円 | 900万円 | 1,330万円 (430万円) |
1,757万円 (857万円) |
| 5万円 | 1,500万円 | 2,217万円 (717万円) |
2,929万円 (1,429万円) |
| 7万円 | 2,100万円 | 3,104万円 (1,004万円) |
4,100万円 (2,000万円) |
利回り3%で運用した場合でも、25年間続けると大きな金額になっているのが分かります。
資産額を増やすには利回りだけではなく、毎月の積立金額も重要な要素となるといえるでしょう。
また、資産形成の進め方次第では、将来的にFIREやサイドFIREが可能になるケースもあります。
FIREの必要金額について生活費別・年代別・資産額別に知りたい方は、下記の記事もあわせてご覧ください。
【関連記事】FIREの必要金額シミュレーション|生活費別・年代別・資産額別で解説
資産形成を40代が始めるときのポイント
資産形成を40代が始めるときのポイントを、3つ紹介します。
- 目標額から必要な運用額を逆算する
- 近い将来使う資金と運用資金を分ける
- 分散投資を基本に定期的に資産配分を見直す
それぞれ詳しく見ていきましょう。
ポイント①:目標額から必要な運用額を逆算する
あらかじめ目標額を決めておくと必要となる運用額を逆算でき、計画的な資産形成につながります。
とりあえず資産形成を始めてみるのも重要ですが、毎月の積立金が数万円違うだけで20年以上経つと数百万円の差になり得るものです。
目標額を確実に達成するためにも、事前にシミュレーションを行い必要な運用額を把握しておきましょう。
もちろん40代は子どもの教育に力を入れたい時期であり、老後資金の優先度が低い場合もあります。
しかし、長期の運用で複利効果を最大限に活かすためには、早めの行動が重要です。
教育費とのバランスを保ちながら、老後資金の確保に向けて少しずつでも資産形成に取り組みましょう。
ポイント②:近い将来使う資金と運用資金を分ける
40代から資産形成を始める場合は万が一の事態に備えるためにも、近い将来使う資金と運用資金を分けておくと安心して資産形成に取り組めます。
資産運用には少なからずリスクも存在し、予想外の出来事で資産が激減する可能性があるのも事実です。
資産形成の方法によっては、一定の期間が経過するまでお金を引き出せなかったりします。
そのため、万が一の事態に陥る可能性を考慮すると、ある程度の資産を常に保有しておくべきです。
積極的な資産形成としての投資と、安定的な貯蓄を両立させましょう。
ポイント③:分散投資を基本に定期的に資産配分を見直す
40代からの資産形成では分散投資を基本に定期的に資産配分を見直し、リスクを抑えた運用を目指しましょう。
分散投資とは、異なる性質を持つ金融商品を複数購入する投資方法であり、リスクを分散させられることが強みです。
例えば、株式と債券は異なる値動きをすることがあり、組み合わせることで特定の資産が値下がりしても影響を抑えられる可能性があります。
株式と債券のように異なる性質を持つ金融資産を購入すれば、リスクを軽減した投資が可能です。
経済状況や世界情勢は変化し続けるため、定期的に資産配分を検討するのもリスク抑制につながります。
ただし、専門的な投資知識があったとしても、予測できない要因によって資産が減少する可能性も少なくありません。
40代では20代〜30代に比べると運用期間が短くなり、やり直しが効きにくいため、資産を守る堅実性も求められます。
投資を行う際は許容できないリスクを負わないよう、分散投資と定期的な資産配分の見直しを心がけましょう。
40代におすすめの資産形成方法5選
40代におすすめの資産形成方法は、以下の5つです。
- 不動産投資
- 株式投資
- 投資信託
- 新NISA(少額投資非課税制度)
- iDeCo(個人型確定拠出年金)
それぞれ詳しく見ていきましょう。
資産形成方法①:不動産投資
不動産投資の強みは、安定して利益を得られることや節税に強いことです。
入居者を確保できれば継続的な家賃収入が期待できるうえ、実物資産としてインフレ対策の選択肢にもなります。
なお、弊社ゴールドトラストでは、ニーズに応じたマンション・アパート運営や高齢者向け施設・障がい者福祉サービスの展開をサポートしています。
専門家の支援を受けながら不動産投資を成功させたい方は「資産形成事業」をご覧のうえ、ぜひお気軽に弊社までご相談ください。
弊社が実際に不動産投資をサポートした事例については、「40代で不動産投資を始めて堅実な資産形成につなげた事例」で後述しています。
初心者が押さえておきたい不動産投資の基礎知識や始め方を知りたい方は、下記の記事もあわせてチェックしましょう。
【関連記事】【初心者向け】不動産投資の始め方ガイド|よくある失敗と回避法も紹介
※不動産投資による節税は物件などの条件により効果が異なります。節税を目的とした投資をする際は専門家のサポートを受けながら行いましょう。
資産形成方法②:株式投資
株式投資は、定期的に配当金を受けられ、株価変動によって売却益を得られるのがメリットです。
ただし、株式投資を成功させるには専門的な知識が要求され、大きなリターンが得られる可能性がある一方、株価変動による元本割れのリスクも少なくありません。
購入する銘柄や取引方法によって必要資金は異なり、20代や30代ではなかなか選択肢に入れにくい資産形成方法でしょう。
一方で、不動産投資と比べると初期費用は抑えられるため、初心者でも比較的始めやすいとも捉えられます。
不動産と株のどっちがおすすめか具体的に知りたい方は、下記の記事もあわせてご覧ください。
【関連記事】不動産と株はどっちがおすすめ?利回りや運用のしやすさなど5項目で比較
資産形成方法③:投資信託
投資信託は、複数の投資家から集めた資金を、運用の専門家が株式や債券などに投資する金融商品です。
運用をプロに任せられるため、専門的な知識を持ち合わせていなくても始められるのがメリットです。
手数料は発生しますが、時間や労力をかけずとも資産形成に取り組めます。
ご自身で資産運用を行うのに不安がある方は、投資信託を検討しましょう。
資産形成方法④:新NISA(少額投資非課税制度)
新NISAは、NISA口座で購入した対象商品から得た売却益や配当金・分配金などが非課税になる制度です。
一般的には投資によって利益を得ると約20%の税金が課されますが、新NISAであれば無期限かつ非課税の運用が可能です。
また、新NISAではつみたて投資枠と成長投資枠が併用できるようになり、年間投資枠が最大360万円に拡大しています。
非課税保有限度額は総枠最大1,800万円で、商品を売却した場合は取得金額分の枠が再利用できるのも特徴です。
税負担を抑えながら資産形成を進めたい場合は、新NISAを上手に活用しましょう。
引用元:金融庁|NISAを知る
資産形成方法⑤:iDeCo(個人型確定拠出年金)
iDeCoは、公的年金に私的年金を上乗せできる制度です。
原則として、60歳までは給付は受けられません。
iDeCoの強みは、掛金が所得控除の対象になることです。
課税対象の所得を減額できるため、毎年の所得税や住民税を抑えられます。
また、運用益にも税金が課されません。
老後に向けて計画的に資金を準備したい場合は、税制上のメリットがあるiDeCoの活用も検討しましょう。
【比較表】40代の資産形成におけるポートフォリオ例
40代の資産形成では、運用スタイルに応じたポートフォリオの作成が重要になります。
安定・バランス・積極運用それぞれのスタイルに対応したポートフォリオ例は、下表の通りです。
| 現金・預貯金 | 株式 | 債券 | |
| 安定運用 | 60% | 20% | 20% |
| バランス運用 | 40% | 50% | 10% |
| 積極運用 | 20% | 80% | 0% |
安定感を重視したい場合は、半分以上を現金・預貯金として資産を守りながら運用します。
安定性とリターンのバランスを取りたい場合は、リスク許容度に応じて株式などの比率を調整することが大切です。
また、積極的に運用していきたい場合には、成長が期待できる米国株式や新興国株式も選択肢に入ります。
ただし、大幅な下落が起こる可能性もあるため、ハイリスクである点には注意が必要です。
今後必要になる資金や将来設計を踏まえ、自分のリスク許容度に合ったポートフォリオを検討しましょう。
40代の資産形成には一棟アパート・マンション投資もおすすめ
一棟アパート・マンション投資は、40代ならではの「高まった与信力(信用力)」を活かせるのが特徴です。
融資によるレバレッジを活用し、自己資金だけで投資する場合よりも大きな規模の資産を保有できる可能性があります。
一棟アパート・マンション投資のメリットは、以下の通りです。
- 長期・安定した家賃収入を得やすい
- 大きな資産を築ける
- 節税効果が高い
- インフレに強い実物資産である など
一方、デメリットの1つとして融資を受けるハードルが高い点が挙げられます。
ただし、40代はこれまでの勤続実績や安定した収入などが融資審査で評価され、融資を受けるハードルが下がるケースもあります。
自身の与信力を活用して資産形成の規模を広げたい場合は、一棟アパート・マンション投資も選択肢の1つとなるでしょう。
投資用マンションのメリット・デメリットや選び方について詳しく知りたい方は、下記の記事もご参照ください。
【関連記事】投資用マンションとは?メリット・デメリットから失敗しない選び方まで解説
※不動産投資による節税は物件などの条件により効果が異なります。節税を目的とした投資をする際は専門家のサポートを受けながら行いましょう。
40代で不動産投資を始めて堅実な資産形成につなげた事例
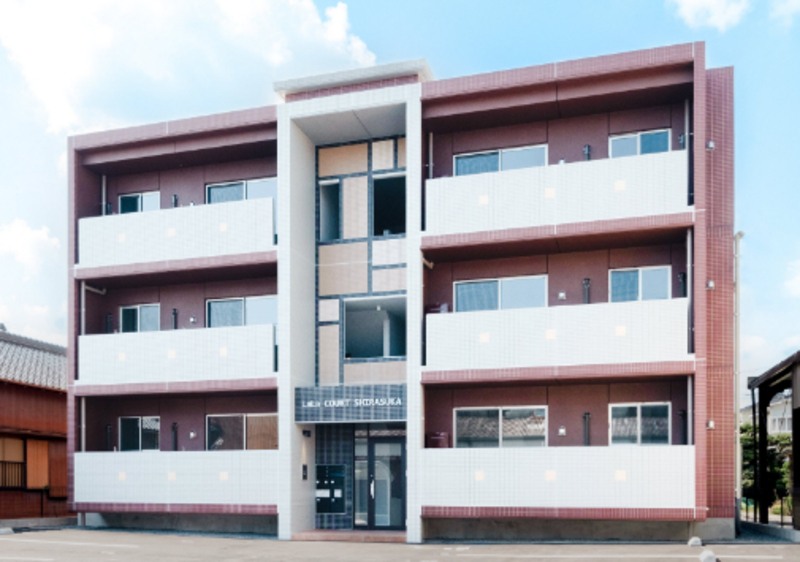
ここでは、初めての不動産投資に挑戦する40代サラリーマンの方を支援した事例を紹介します。
| 相談内容 | 不動産投資が初めてのため、資金計画を踏まえた基礎から教えてほしいとの相談 |
| 提案内容 | 資金計画や将来的な運営のしやすさを整理し、融資を活用できるRCマンションをご提案 |
| 提案の詳細 | ・所在地:三重県四日市市 ・敷地面積:477.38㎡ ・延床面積:400.77㎡ ・構造:RC造 ・用途:賃貸マンション ・階数:3階建て |
競合の多い立地ではありましたが、50㎡の1LDKという間取りで差別化したため、安定した入居を実現しています。
RCマンションは耐久性や資産性が高く長期保有に向いており、初めての不動産投資でも収支を把握しやすいのもポイントです。
本件をはじめとする弊社ゴールドトラストが支援した事例を知りたい方は、「実績紹介」をぜひご覧ください。
不動産投資を始めて将来に向けた資金を蓄えたい方は、「資産形成事業」もあわせてチェックしましょう。
まとめ:40代の資産形成では早めの行動が成功の鍵となる
40代は教育費などの支出が増えやすい一方、老後資金の準備も本格的に考えたい年代です。
まずは将来必要になる金額を整理し、近い将来使う資金を確保したうえで、無理のない範囲から資産運用を始めましょう。
資産形成の選択肢として不動産投資を検討している方は、失敗を防ぐためのポイントについて解説した以下の動画もぜひ参考にしてください。
▼【不動産投資はものすごく難しい】100人中99人が失敗している不動産投資!その理由とは?
「将来のために資産形成したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】資産3,000万円で人生はどう変わる?将来を見据えた上手な使い方も解説
【関連記事】早期退職を伴うFIREの理想と現実|失敗しないコツや実践的なプランも
【関連記事】【初心者向け】不動産投資の始め方ガイド|よくある失敗と回避法も紹介
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。


注目の最新セミナー

CATEGORY
RANKING

LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る