


BLOG
2022.04.05
更新日:2026.11.05
資産形成ブログ
資産形成とは?知らなかったじゃ済まない!30代から投資を始めるべき理由と始め方を解説
30代は老後まで長い運用期間を確保できるため、将来に向けた資産形成を始めるのに適した時期です。
少額からでも時間を味方につけて資産を育てやすく、教育費や住宅購入費など今後必要になるお金にも計画的に備えられます。
しかし、「30代から資産形成を始めるなら、何から取り掛かれば良いのか」「貯蓄や収入のうち、どのくらいを投資に回しても大丈夫なのか」といった疑問をもつ方も多いでしょう。
この記事では30代における資産形成の実情を踏まえながら、投資を始めるべき理由や注意点を解説します。
おすすめの投資方法や、30代で資産形成に成功した事例もあわせて紹介するので、ぜひ参考にしてください。
資産形成とは
資産形成とは将来必要になるお金に備えて、現在保有している資金を貯蓄や投資によって計画的に増やしていくことです。
資産形成の主な方法は「貯蓄」と「投資」の2つに分けられ、それぞれ下表のような違いがあります。
| 貯蓄 | 投資 | |
| 主な目的 | お金を蓄える | お金を運用して増やす |
| 具体例 | 普通預金や定期預金など | 不動産投資や株式投資など |
| 元本割れのリスク | 低い | 投資先によって異なる |
| 期待できるリターン | 小さい | 投資先によって異なる |
| 向いている資金 | 近い将来使うお金や生活予備費 | 当面使う予定のない余裕資金 |
貯蓄は元本割れのリスクを抑えやすい一方、大きなリターンは期待しにくい方法です。
対して投資には元本割れの可能性がありますが、運用成果によって資産を増やせる可能性があります。
そのため、必要な資金を貯蓄で確保したうえで余裕資金を投資に回すなど、目的や使う時期に応じて使い分けることが大切です。
30代における資産形成の実情
30代における資産形成の実情について、以下の2つに分けて解説します。
- 収支の傾向
- 保有資産額と内訳
それぞれ詳しく見ていきましょう。
収支の傾向
30代は20代よりも収入が増え、資産形成に回せるお金を確保しやすくなるケースがあります。
10年前後のキャリアを積んで昇給・昇進したり、奨学金を完済して毎月の負担が減ったりするためです。
また、結婚後に共働きとなれば、世帯全体の収入が増えることもあるでしょう。
一方で、30代は出産・住宅購入などのライフイベントが重なり、下表のように支出も増えやすい年代となっています。
| 年代別順位 | 30代の特徴 | |
| 子供用衣料※ | 1位 | 小さな子どもがいる世帯が多く、支出が大きい |
| 住居費 | 2位 | 家賃地代などへの支出が比較的大きい |
| 教育関係費 | 3位 | 40代以降になると負担がさらに大きくなる |
※子供用の洋服や下着類、靴など
このように、30代は収入が増える可能性がある一方、ライフイベントに伴う支出も増えやすいため、将来必要になるお金まで見据えた資金管理が大切になる年代といえます。
保有資産額と内訳
30代になると、20代よりも金融資産の保有額が増える傾向にあります。
| 単身世帯 | 2人以上世帯 | |
| 20代 | 平均255万円/中央値37万円 | 平均525万円/中央値125万円 |
| 30代 | 平均501万円/中央値100万円 | 平均1,096万円/中央値311万円 |
保有額の分布を見ると、金融資産が1,000万円以上ある割合は単身世帯で約16%、2人以上世帯では約26%です。
ただし、金融資産を保有していない世帯も一定数存在しており、同じ30代でも資産状況には大きな差があります。
なお、資産内訳では預金が大きな割合を占める一方で、2人以上世帯では有価証券(※)の合計額が預金額を上回っています。
※株式・投資信託・債券など財産的価値をもつ証券
30代における金融資産の保有状況や年代ごとの違いについて詳しく知りたい方は、以下の記事もあわせてチェックしてみてください。
【関連記事】【一覧表】金融資産の「年齢別」保有状況|あなたは今どのステージにいる?
投資による資産形成を30代から始めるべき3つの理由
30代からの資産形成で特におすすめなのは、投資です。
ここでは、投資による資産形成を30代から始めるべき理由について、以下の3つを解説します。
- 長期運用による複利効果が期待できる
- 少額からでも将来に向けて準備しやすい
- 教育や老後など複数の資金需要に備えられる
それぞれ詳しく見ていきましょう。
理由①:長期運用による複利効果が期待できる
30代から投資による資産形成を始めるメリットの1つは、長い運用期間を確保することで複利効果(※)を得やすい点です。
※運用益を元本に加えて再投資し、さらに利益を生み出していく仕組み
例えば、毎月3万円を年利3%で65歳まで積み立てた場合、開始年齢によって最終的な資産額は下表のように大きく変わります。
| 投資開始年齢 | 運用期間 | 65歳時点の資産額※ | 30歳開始との差 |
| 30歳 | 35年間 | 約2,210万円 | — |
| 40歳 | 25年間 | 約1,330万円 | 約880万円 |
| 50歳 | 15年間 | 約680万円 | 約1,530万円 |
※税金・手数料などは考慮しない概算の数値
同じ金額を積み立てても、30歳から始めた場合と50歳から始めた場合では、65歳時点で約1,530万円もの差が生じます。
このように、長期運用による複利効果を活かせる点は、30代から資産形成を始める最大のメリットといえるでしょう。
積立金額や利回りによる資産額の違いについて知りたい方は、後述の「30代から始める資産形成シミュレーション」もあわせてご覧ください。
理由②:少額からでも将来に向けて準備しやすい
投資による資産形成が30代におすすめな理由は、少額から投資を始められる点にもあります。
月々の投資が少額であっても投資期間が長いため、最終的な目標金額に達しやすいのです。
反対に40代・50代から同様の目標金額を達成しようとすると、月々の投資金額を増やす必要があります。
100円や1,000円など少額から始められる投資方法もあるため、まとまった資金がなくても将来に向けた資産形成に取り組みやすいでしょう。
理由③:教育や老後など複数の資金需要に備えられる
さまざまなライフイベントの必要資金を準備しやすくなる点も、投資による資産形成を30代から始めるべき理由の1つです。
実際、30代以降は下表のように、まとまったお金を必要とする機会が増えます。
| 必要な資金の種類 | 金額の目安 |
| 結婚資金※1 | 約370万円 |
| 出産費用 | 約47万円 |
| 子どもの教育資金※2 | 約580万円~1,840万円 |
| 住宅購入資金※3 | 約2,610万円~4,530万円 |
※1 結納・婚約から新婚旅行までの総額(推計値)
※2 幼稚園から高校までの学習費総額で、すべて公立の場合とすべて私立の場合(推計値)
※3 中古戸建からマンションまでの所要資金(推計値)
特に教育費は子どもの成長にともなって負担が大きくなり、40代以降に支出がさらに増える傾向があります。
並行して、自分たちの老後に向けた資金の準備も必要です。
将来必要になる複数の資金に備えるためにも、30代のうちから計画的に資産形成を進めておくことが大切です。
30代に続き、40代ではどのように資産形成を進めれば良いのか、実情や資産配分の見直し方について知りたい方は、こちらの記事もぜひ参考にしてください。
【関連記事】40代からの資産形成ガイド|おすすめの投資方法や成功のポイントも解説
30代から始める資産形成シミュレーション
30代から資産形成を始める場合、毎月の積立金額や運用利回りによって65歳時点で形成できる資産額は大きく変わります。
具体的に、30歳から65歳までの35年間、毎月一定額を積み立てて運用した場合のシミュレーション例(※)は下表の通りです。
※税金・手数料などは考慮しない概算の数値
| 毎月の積立金額 | 年利1%の場合 | 年利3%の場合 | 年利5%の場合 |
| 1万円 | 約500万円 | 約740万円 | 約1,110万円 |
| 3万円 | 約1,510万円 | 約2,210万円 | 約3,340万円 |
| 5万円 | 約2,510万円 | 約3,690万円 | 約5,560万円 |
例えば毎月3万円を積み立てると、年利1%では約1,510万円ですが、年利5%では約3,340万円となり、その差は約1,830万円となります。
ただし、高いリターンが期待できる投資ほどリスクも大きくなる傾向があります。
そのため、目標とする資産額や許容できるリスクから逆算し、自分に合った積立金額や運用方法を検討することが大切です。
なお、資産形成の進め方によっては、将来的にFIREやサイドFIREを目指せるケースもあります。
FIREに必要な資産額や年代別などのシミュレーションについて知りたい方は、こちらの記事もあわせてチェックしてみてください。
【関連記事】FIREの必要金額シミュレーション|生活費別・年代別・資産額別で解説
資産形成を30代から始める際におすすめの投資方法3選
資産形成を30代から始める際におすすめの投資方法は、下表の3つです。
| リスク | 必要資金 | 定期収入 | 運用・管理の手間 | |
| 1.不動産投資 | 中 | 比較的大きい | ◎ | 管理会社へ委託可能 |
| 2.株式投資 | 高 | 少額から可能 | 〇※2 | 自分で銘柄を選定・管理 |
| 3.投資信託 | 低~高※1 | 少額から可能 | 〇※3 | 専門家が運用 |
※1 商品によって異なる
※2 配当を実施する企業へ投資した場合
※3 分配金を支払う投資信託の場合
それぞれ詳しく見ていきましょう。
なお、弊社ゴールドトラストでは、新刊「あなたも実現できる 100億円資産形成メソッド」をLINEの友だち追加をしていただいた方にプレゼントしております。
こちらからご登録のうえ、ご送付先をお送りください。
おすすめ投資方法①:不動産投資
不動産投資はアパートやマンションなどの物件を購入し、第三者へ貸し出すことで家賃収入を得る投資方法です。
株式投資や投資信託との大きな違いは、金融機関からの融資を活用できる点にあります。
一定の自己資金は必要ですが、融資を利用することで、自己資金だけでは購入が難しい規模の資産を保有することも可能です。
将来的に融資を活用して資産形成の規模を広げるためにも、30代のうちから以下のような点を意識して信用力を高めておきましょう。
- 安定した収入や勤務状況を維持する
- ローンなどの支払いをとどこおりなく行う
- 自己資金を計画的に準備する など
なお、弊社ゴールドトラストでは「資産形成事業」として、土地探しから融資・運用管理までワンストップでサポートしております。
特に、リニアの開業などによって不動産のニーズが高まっている東海エリアでの支援実績が豊富です。
プロのサポートを受けながら不動産投資を成功させたい方は、後述の「初めての不動産投資ながらも資産形成に成功した事例」もご覧のうえ、ぜひ一度ご相談ください。
不動産投資の基礎知識や始め方について知りたい方は、こちらの記事もあわせてチェックしましょう。
【関連記事】【初心者向け】不動産投資の始め方ガイド|よくある失敗と回避法も紹介
おすすめ投資方法②:株式投資
株式投資は企業が発行する株式を購入し、値上がりによる売却益や配当金などの収益を得る投資方法です。
株価は企業の業績や市場環境などによって大きく変動することがあり、元本割れのリスクがある一方、値上がりによって大きなリターンを得られる可能性もあります。
一定の知識がないと適切な銘柄を選ぶのは難しいものの、ある程度のリスクを許容しながら高いリターンを狙いたい方に適しています。
不動産投資と株式投資の違いや、それぞれおすすめの人について知りたい方は、こちらの記事もぜひ参考にしてください。
【関連記事】不動産と株はどっちがおすすめ?利回りや運用のしやすさなど5項目で比較
おすすめ投資方法③:投資信託
投資信託は複数の投資家から集めた資金をまとめ、運用の専門家が株式や債券などに投資する金融商品です。
元本保証はありませんが、1つの商品を通じて複数の資産や銘柄へ分散投資できるものも多く、個別の株式へ集中して投資する場合と比べてリスクを分散しやすい点が特徴です。
また、自分で銘柄を選んで運用する必要がないため、投資初心者でも始めやすい方法といえるでしょう。
【比較表】30代の資産形成におけるポートフォリオ例
30代で資産形成を始める場合のポートフォリオ例は、以下の通りです。
| 預貯金 | 不動産 | 株式 | 債券※ | 特徴 | |
| 安定運用 | 30% | 30% | 10% | 30% | 預貯金や債券を多めに確保する |
| バランス運用 | 20% | 35% | 25% | 20% | 分散投資で安定性とリターンの両立を目指す |
| 積極運用 | 10% | 35% | 45% | 10% | 株式の割合を高め、積極的にリターンを狙う |
※国や企業などにお金を貸して、利息を受け取る金融商品
株式や債券は直接購入するだけでなく、投資信託を通じて保有することも可能です。
複数の株式や債券などに投資する投資信託を活用すれば、少額から幅広い資産へ分散できます。
ただし、適切な資産配分は家族構成や今後のライフイベントなどによっても変わってきます。
特に、30代は住宅購入や教育などでまとまった資金が必要になる可能性もあるため、近い将来使うお金を預貯金で確保したうえで、目的やリスク許容度に合ったポートフォリオを検討しましょう。
投資による資産形成を30代から始める際に利用すべき2つの制度
投資による資産形成を30代から始める際に利用すべき制度は、以下の2つです。
- 新NISA(少額投資非課税制度)
- iDeCo(個人型確定拠出年金)
上記の制度を有効活用できると税負担が軽減し、手元に残るお金が増えます。
それぞれ詳しく見ていきましょう。
制度①:新NISA(少額投資非課税制度)
新NISA(少額投資非課税制度)とは、NISA口座で購入した株式や投資信託などから得た売却益・配当金などが非課税になる制度です。
現在のNISAには「つみたて投資枠」と「成長投資枠」があり、2つの枠を合わせて年間最大360万円まで投資できます。
30代は長い運用期間を確保しやすいため、つみたて投資枠で長期・積立・分散投資を行いながら、必要に応じて成長投資枠も活用するなど、目的に合わせてNISAを資産形成に取り入れると良いでしょう。
新NISAの基礎知識や非課税となる期間・金額などについて知りたい方は、こちらの記事もあわせてチェックしてみてください。
【関連記事】新NISAで上限が見直された4項目|メリットや注意すべき人の特徴も解説
引用元:金融庁|NISAを知る
制度②:iDeCo(個人型確定拠出年金)</h3>
iDeCo(個人型確定拠出年金)とは、公的年金に加えて任意で加入できる私的年金制度の一種です。
自分で掛金を拠出して運用し、掛金と運用益の合計額をもとに将来の給付額が決まります。
また、iDeCoには以下のような税制上のメリットがあります。
- 掛金が全額所得控除の対象となる
- 運用益が非課税となる
- 受取時にも一定の所得控除を利用できる
将来の老後資金を準備しながら税負担の軽減も期待できる点は、iDeCoの大きなメリットです。
ただし、iDeCoで積み立てた資産は原則60歳まで引き出せません。
30代は住宅購入費や教育費などが必要になる可能性もあるため、近い将来使う資金とは分けたうえで活用しましょう。
引用元:厚生労働省|iDeCoの概要
投資による資産形成を30代から始める際に注意したいこと
30代から投資による資産形成を行うことには数多くのメリットがありますが、その一方で注意点も存在します。
ここでは、30代から投資による資産形成を始める際の注意点を3つ解説します。
- 資産形成の目的を明確にする
- 生活に必要な資金まで投資に回さない
- リスクを理解して分散投資を心がける
それぞれ詳しく見ていきましょう。
注意点①:資産形成の目的を明確にする
投資による資産形成を30代から始める際は、まず目的を明確に設定することが重要です。
具体的には、「〇年後までに○○万円の資産を備える」のような金額と期間の設定です。
目標を明確にすると、目標達成に向けて逆算した計画が可能となり、必要以上のリスクを回避しながら投資できるようになります。
注意点②:生活に必要な資金まで投資に回さない
投資による資産形成は、当面の生活費や急な出費に備える資金を確保したうえで、余裕資金の範囲内で行いましょう。
投資には元本割れのリスクがあるほか、必要なタイミングですぐに現金化できるとは限らないためです。
30代では、急な病気や家の修繕などで想定外の支出が発生する可能性もあります。
投資による資産形成を始める際は、当面使う予定のない余裕資金を投資に回すようにしてください。
注意点③:リスクを理解して分散投資を心がける
投資は大きなリターンを得られる可能性がある一方で、少なからずリスクも存在します。
リスクの種類や大きさは投資先によって異なるため、それぞれの特徴を理解し、自分がどの程度まで許容できるかを考えましょう。
また、特定の資産や銘柄だけに集中して投資すると、値下がりした際に資産全体が大きな影響を受ける可能性があります。
投資先や地域などを分散し、特定の値動きに左右されにくいポートフォリオを構築することが大切です。
初めての不動産投資ながらも資産形成に成功した事例
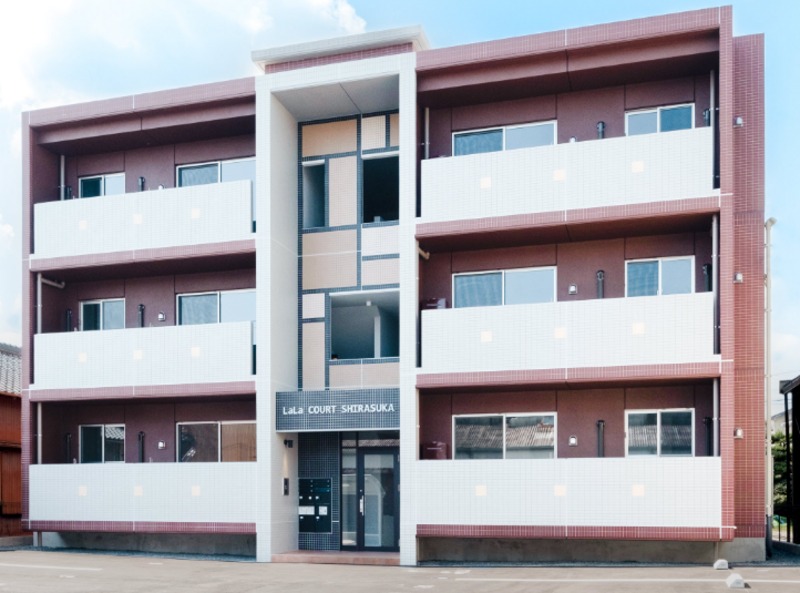
ここでは、サラリーマンの方(40代)が初めての不動産投資ながらも資産形成に成功した事例を紹介します。
| 相談内容 | 初めての不動産投資にあたり、融資面の不安も含めて基礎から相談したい |
| 提案内容 | 資金計画や運営のしやすさを踏まえ、融資を活用したRCマンションをご提案 |
| 提案の詳細 | ・所在地:三重県四日市市 ・敷地面積:477.38㎡ ・延床面積:400.77㎡ ・構造:RC造 ・用途:賃貸マンション ・階数:3階建て |
完成後は競合物件が多い環境ながらも、50㎡の1LDKという間取りで差別化を図り、安定した入居につながりました。
初めての不動産投資でありながら、立地特性に合った商品企画によって堅実なスタートを切れた事例となっています。
本件をはじめとした弊社ゴールドトラストの支援事例について知りたい方は、「実績紹介」をご覧ください。
単なる節約・積立から一歩進んだ「100億円資産形成の土台づくり」について学びたい方は、「セミナー情報ページ」もあわせてチェックしましょう。
まとめ:資産形成を30代から始めるなら将来を見据えて計画を立てよう
30代は長い運用期間を確保しやすく、複利効果を活かしながら将来に向けて資産を育てやすい年代となっています。
一方で、住宅購入や子どもの教育などで支出が増える可能性もあるため、必要な資金を確保しながら無理のない範囲で投資を続けることが大切です。
まずは資産形成の目的や目標金額を明確にし、自分に合った投資方法やポートフォリオを検討してみてください。
「将来のために資産形成したい」と考えている方は、オンラインセミナーもあわせてチェックしましょう!
【関連記事】アッパーマス層とは?30代・40代・50代の割合や準富裕層になる方法も
【関連記事】価値が落ちにくい「実物資産」ランキングTOP7|保有時の注意点も解説
【関連記事】怪しい不動産投資セミナーの見分け方|初心者におすすめの理由や成功事例も
-
Supervised by
この記事の監修者
土地活用事業部 執行役員
西尾 陽平
-
[ 保有資格 ]
資産形成シニアコンサルタント、2級ファイナンシャル・プランニング技能士大学卒業後同社へ入社し、地主さんの土地活用という資産形成や節税を実践で学び、現在は土地のない方へ、土地から紹介し不動産の資産形成の一助を行っている。又、100億円資産形成倶楽部事務局責任者として、ご相談に乗っている。実践の中で身に付いた視点で、分かりやすく皆様に不動産投資のあれこれをお伝えしています。


注目の最新セミナー

CATEGORY
RANKING
ARCHIVE
2026年(64)
2025年(78)
2024年(78)
2023年(111)
2022年(82)
2021年(05)
2020年(04)
2019年(04)
2018年(03)

LINE追加特典
LINEにて新着セミナーの開催を
ご案内いたします。
登録特典BENEFITS
書籍
「あなたも実現できる
100億円資産形成メソッド」
簡単に資産100億円を
築く方法動画
詳しく見る